
Krypto-Verluste, Wallets und Steuererklärung
Verluste aus privaten Veräußerungsgeschäften mit Kryptowährungen mindern nur Gewinne aus anderen privaten Veräußerungsgeschäften, nicht den Arbeitslohn und nicht die Erträge aus Staking oder Lending. Ein Hack, ein verlorener Private Key oder die Insolvenz einer Plattform ist kein Verkauf und deshalb für sich kein Veräußerungsverlust nach § 23 Abs. 1 Satz 1 Nr. 2 EStG. Wem Coins in einer gemeinsamen Wallet zuzurechnen sind, entscheiden die Verfügungsmacht über den Private Key und die Abreden der Beteiligten. [1, 2, 3]
Für private Anleger in Deutschland hängen daran vier Entscheidungen: wem Coins und Erträge zugerechnet werden, wann ein Verlust anerkannt wird und was ein Verlustverkauf mit Rückkauf bewirkt, was in die Anlage SO gehört und welche Nachweise das Finanzamt verlangt, und was die Meldungen der Kryptobörsen ab 2027 für alte Bestände bedeuten.
Die Darstellung folgt dem geltenden Recht zum angegebenen Stand. Der Referentenentwurf des Bundesfinanzministeriums zur Reform der Kryptobesteuerung ist nach dem veröffentlichten Stand des BMF ein gesondertes Vorhaben in der Ressortabstimmung. Seine möglichen Auswirkungen erläutern wir auf der Seite zur Kryptosteuer-Reform. [4]


Über WhatsApp vereinbaren wir gerne Termine. Unterlagen und vertrauliche Daten tauschen wir ausschließlich über unsere verschlüsselte Mandantenplattform aus.

Kostenloses Erstgespräch vereinbaren (15 Min.):
In einem kurzen Erstgespräch lernen wir Ihr Anliegen kennen und zeigen Ihnen passende Möglichkeiten der Beratung.
Das Wichtigste in Kürze
- Verluste aus privaten Veräußerungsgeschäften werden nur mit Gewinnen aus privaten Veräußerungsgeschäften verrechnet, auch durch Rück- und Vortrag (§ 23 Abs. 3 Sätze 7 und 8 EStG). Ein Kursrückgang im Bestand ist kein Veräußerungsverlust.
- Diebstahl, Schlüsselverlust und Plattforminsolvenz sind kein Verkauf. Teilweise wird ein Werbungskostenabzug vertreten, wenn die verlorenen Coins beim Staking oder Lending eingesetzt waren.
- Transfers zwischen eigenen Wallets ändern weder Anschaffungszeitpunkt noch Anschaffungskosten. Bei gemeinsam genutzten Wallets entscheidet, wer über den Private Key verfügt und was vereinbart ist (§ 39 Abs. 2 Nr. 1 AO).
- Steuerpflichtige private Veräußerungsgewinne und Einkünfte aus Leistungen nach § 22 Nr. 3 EStG gehören in die Anlage SO. Verkäufe nach Ablauf der Jahresfrist müssen nicht eingetragen werden, doch auf Nachfrage müssen Sie die Haltefristen belegen.
- 2027 melden die nach dem Kryptowerte-Steuertransparenz-Gesetz verpflichteten Anbieter erstmals zusammengefasste Transaktionsdaten für 2026. Die Meldung ersetzt weder die Steuererklärung noch die eigene Gewinnermittlung. [1, 2, 3, 5]
Inhaltsverzeichnis
Wenn Sie Verluste steuerlich berücksichtigen lassen wollen, eine gemeinsame Wallet nutzen oder Post vom Finanzamt erhalten haben, sprechen Sie mit uns über Ihre Kryptoanlagen.
Diese Seite ist Teil 4 unserer vierteiligen Reihe zu Kryptowährungen im Privatvermögen. Kryptowährungen verkaufen, tauschen und bezahlen (Teil 1) erläutert Haltefrist, Freigrenze, Gewinnberechnung und FiFo. Staking, Lending und Mining versteuern (Teil 2) erklärt die Besteuerung von der Zuteilung bis zum Verkauf der Rewards. Airdrops, Hard Forks, Cashback, DeFi und Token-Sonderfälle (Teil 3) behandelt auch Liquid Staking, Liquidity Mining, NFT und Krypto-Futures. Alle vier Teile führt die Übersicht Krypto im Privatvermögen im Überblick zusammen.
1 Wem Coins und Erträge steuerlich zuzurechnen sind
Ob ein Verlust, eine Plattforminsolvenz oder ein gemeinsamer Zugang steuerlich zählt, hängt davon ab, wem die Coins zuzurechnen sind. Eine Wallet verwaltet die Zugangsmittel zu Kryptowerten, enthält aber nicht die Coins wie eine Geldbörse die Banknoten. Die Blockchain dokumentiert die jeweiligen Bestände oder Transaktionen, während ein Private Key es ermöglicht, Transaktionen zu autorisieren. Der Bundesfinanzhof rechnet die Coins deshalb demjenigen zu, der den Private Key kennt und damit unbeschränkt auf eigene Rechnung über sie verfügen kann (§ 39 Abs. 1 und 2 AO). [2, 3, 6]
Bei einem Börsenkonto kann die Plattform die Schlüssel verwalten, während die Kryptowerte weiterhin dem Anleger zugerechnet werden. Bei Treuhand, gemeinschaftlichen Wallets und Lending muss geprüft werden, auf wessen Rechnung die Coins gehalten werden und welche Rechtsposition der Anleger besitzt. Ein Anspruch gegen einen Plattformbetreiber ist nicht in jedem Fall mit dem unmittelbaren Halten eines Coins gleichzusetzen, was sich auch bei einer späteren Insolvenz auswirkt. [6]
Beispiel 1: Eine gemeinsam gesicherte Wallet. Ein Anleger finanziert und verwaltet seinen Bitcoin-Bestand allein, während seine Ehefrau lediglich eine Sicherungskopie der Seed-Phrase aufbewahrt. Sie verfügt nicht auf eigene Rechnung über die Coins, und die reine Sicherungsverwahrung ist zwischen den Eheleuten so vereinbart. Unter diesen Annahmen folgt aus der technischen Zugriffsmöglichkeit allein weder eine hälftige Zurechnung noch eine Schenkung. Technische Zugriffsmacht, steuerliche Zurechnung nach § 39 Abs. 1 und 2 AO und die Voraussetzungen einer Schenkung sind drei Fragen.
Die tatsächlichen Verhältnisse und die Abreden bestimmen die Zurechnung. Kennen dagegen mehrere Personen den Private Key und fehlt eine Vereinbarung darüber, wem die Coins wirtschaftlich zustehen, muss anhand der tatsächlichen Verfügungsmacht geklärt werden, wem und zu welchen Anteilen die Coins zuzurechnen sind. Bei gemeinschaftlichen Anlagen dokumentieren Sie die wirtschaftliche Beteiligung von Anfang an. [3]
2 Verluste und ausgefallene Plattformen
Ein steuerlich anzuerkennender Veräußerungsverlust entsteht nur, wenn die Voraussetzungen des § 23 Abs. 1 Satz 1 Nr. 2 EStG erfüllt sind. Dazu gehört bei den hier behandelten normalen Kauf- und Verkaufsvorgängen die Jahresfrist. Ein Kursrückgang im noch gehaltenen Bestand genügt nicht. Wird ein gewöhnlicher Payment-Token erst nach Ablauf der Jahresfrist mit Verlust verkauft, ist dieser Verlust ebenso wenig steuerlich zu berücksichtigen wie ein entsprechender Gewinn. [1]
Verluste aus privaten Veräußerungsgeschäften können nur innerhalb dieses Verrechnungskreises ausgeglichen werden (§ 23 Abs. 3 Satz 7 EStG). Ein Ausgleich mit dem Arbeitslohn oder den laufenden Lending- und Staking-Einkünften nach § 22 Nr. 3 EStG ist nicht zulässig. Nicht ausgeglichene Verluste können nach den gesetzlichen Vorgaben in den unmittelbar vorangegangenen Veranlagungszeitraum zurückgetragen oder in folgende Jahre vorgetragen werden, wobei die gesonderte Verlustfeststellung zu beachten ist (§ 23 Abs. 3 Sätze 7 und 8 EStG). [1]
Beispiel 2: Kursverlust nach einer Vergütung aus Lending. Ein Anleger versteuert 2026 Lending-Erträge von 8.000 Euro. Die erhaltenen Coins fallen im Kurs und werden noch innerhalb ihrer Jahresfrist für 3.000 Euro verkauft. Der Veräußerungsverlust von 5.000 Euro mindert nicht einfach die Lending-Erträge, denn er gehört zum Verrechnungskreis des § 23 Abs. 3 Sätze 7 und 8 EStG. Die frühere Zuflussbesteuerung kann deshalb trotz des wirtschaftlichen Verlusts bestehen bleiben. [1, 6]
Diebstahl, Verlust eines Private Keys oder Insolvenz einer Plattform begründen für sich keinen entgeltlichen Verkauf. Ein wirtschaftlicher Totalverlust ist daher noch kein Veräußerungsverlust nach § 23 Abs. 1 Satz 1 Nr. 2 EStG. Zuerst ist zu klären, ob der Anleger eigene Coins, einen Anspruch auf Rückgewähr von Coins oder eine Geldforderung verloren hat. Für Kapitalforderungen und betriebliche Forderungen können andere Verlustregeln gelten. Auch ein behaupteter Werbungskostenabzug bei einer Ertragsquelle bedarf einer eigenständigen Begründung. Teilweise wird vertreten, dass verliehene oder gestakte Coins beim Verlust durch eine Plattforminsolvenz oder ein Slashing als Werbungskosten bei den Einkünften aus Leistungen abziehbar sind, wobei die Voraussetzungen und die Höhe eines solchen Abzugs ungeklärt sind. Ein Verlust aus dem bloßen Halten, etwa durch einen verlorenen Private Key, bleibt danach steuerlich ohne Folgen, weil keine Veräußerung vorliegt. [1]
Verlustverkauf und späterer Rückkauf
Soll ein Kursverlust steuerlich berücksichtigt werden, muss rechtzeitig vor Ablauf der maßgeblichen Jahresfrist eine echte Veräußerung stattfinden. Ein anschließender Rückkauf ist eine neue Anschaffung mit neuen Anschaffungskosten und einer neuen Jahresfrist. Kosten und mögliche Kursänderungen zwischen den Geschäften gehören in die Rechnung. [1]
Der BFH hat in einem Wertpapierfall einen Verkauf mit kurzfristigem Rückkauf zu unterschiedlichen Preisen nicht schon wegen des steuerlichen Verlustnutzens als Gestaltungsmissbrauch angesehen. Das Urteil schafft jedoch keine pauschale Freigabe für jede Kryptotransaktion. Ein Verkauf über eine Börse zum Marktpreis mit Rückkauf an einem späteren Tag zu einem anderen Kurs ist nach unserer Auffassung anzuerkennen, ein mit dem Erwerber abgesprochener Rückkauf zum selben Preis dagegen nicht. Bloße Buchungen zwischen eigenen Konten oder vorab abgestimmte Scheingeschäfte ersetzen keinen echten Verkauf. [8]
3 Steuererklärung und belastbare Nachweise
Private Veräußerungsgeschäfte sowie sonstige Leistungen werden in der Anlage SO erklärt, während Kapitaleinkünfte und betriebliche Sachverhalte in die dafür vorgesehenen Bereiche der Steuererklärung gehören. Welche Zeile zutrifft, bestimmt die rechtliche Einordnung des einzelnen Geschäfts, weshalb ein einheitlicher Eintrag für sämtliche Wallet-Bewegungen bei unterschiedlichen Einkunftsarten nicht genügt. [1, 6]
Für eine nachvollziehbare Auswertung benötigen Sie insbesondere die vollständigen Transaktionsdaten der beteiligten Börsen und Wallets, wobei Anschaffungen, Verkäufe und Eigenüberträge zusammenpassen müssen. Hinzu kommen die Euro-Bewertungen mit den verwendeten Kursquellen, zugehörige Gebühren, bei Lending die vertraglichen Bedingungen sowie die Dokumentation manueller Korrekturen. Exportieren Sie die Daten in festen Abständen, solange die Plattform sie noch bereitstellt. Auch Anschaffungsnachweise aus früheren Jahren können für die aktuelle Steuererklärung erforderlich sein. [6]
Private Keys, Seed-Phrasen und Zugangspasswörter gehören dagegen weder in ein Kontaktformular noch in einen Steuerreport, weil sie für die Steuererklärung nicht benötigt werden. [6]
Das BMF verlangt für einen plausiblen Steuerreport auch nachvollziehbare Einstellungen zur Verbrauchsfolge, den Kursquellen und den steuerlichen Wertungen. Manuelle Korrekturen sind nicht schon deshalb problematisch, weil sie manuell erfolgen, müssen aber erkennbar bleiben und begründet werden. [6]
Das FG Nürnberg hat einer sorgfältig erstellten und zeitnah korrigierten eigenen Auswertung im Streitfall mehr Gewicht beigemessen als einem später eingereichten, nicht ausreichend erläuterten Software-Report. Den Ausschlag gaben die nachvollziehbaren Daten und die Berechnung selbst, was gleichermaßen für Auswertungen aus CoinTracking, Coinpanda, Koinly oder Blockpit gilt. Der Produktname eines Programms ersetzt diese Prüfung nicht. Wir prüfen Ihren Krypto-Steuerreport, bevor er an das Finanzamt geht. [7]
Verkäufe nach Ablauf der Jahresfrist in der Steuererklärung
Ein Verkauf unmittelbar gehaltener Currency- und Payment-Token im Privatvermögen nach Ablauf der Jahresfrist ist kein privates Veräußerungsgeschäft, sodass dafür weder Einkommensteuer anfällt noch ein Eintrag in der Anlage SO vorgeschrieben ist. Keinen Eintrag verlangt die amtliche Anleitung auch, wenn der Gesamtgewinn des Jahres unter der Freigrenze von 1.000 Euro bleibt. Eine Pflicht, solche Vorgänge ungefragt zu melden, kennt das Gesetz nicht (§ 25 Abs. 3 EStG, § 149 Abs. 1 AO). Wo keine Einkommensteuer entsteht, kann auch keine verkürzt werden, weshalb ein nicht erklärter steuerfreier Verkauf für sich kein Fall des § 370 Abs. 1 AO ist. [1, 3, 9]
Sobald das Finanzamt nachfragt, besteht eine Auskunfts- und Mitwirkungspflicht nach § 90 Abs. 1 AO, bei ausländischen Börsen die erweiterte Mitwirkungspflicht nach § 90 Abs. 2 AO. Wer die Haltefristen dann nicht belegen kann, riskiert eine Schätzung nach § 162 Abs. 1 und 2 AO. Die nach dem Kryptowerte-Steuertransparenz-Gesetz verpflichteten Anbieter melden 2027 erstmals zusammengefasste Transaktionsdaten für 2026 an das Bundeszentralamt für Steuern. Diese Daten können Rückfragen zur früheren Anschaffung verkaufter Coins auslösen, enthalten aber keine vollständige Bestandshistorie. Bewahren Sie die Kaufbelege für Coins aus früheren Jahren deshalb auch für steuerfreie Verkäufe auf. [3, 5]
Ob Sie steuerfreie Verkäufe freiwillig erwähnen, ist eine Abwägung zwischen Datensparsamkeit und Rechtsfrieden. Ein kurzer Hinweis im Freitextfeld der Steuererklärung, dass die veräußerten Coins länger als ein Jahr gehalten wurden und Nachweise vorliegen, erläutert die angenommene Steuerfreiheit. Das Finanzamt kann trotzdem weitere Nachweise anfordern. Transaktionskennungen oder Wallet-Adressen gehören nicht in diesen Hinweis. Die Abwägung, Formulierungsvorschläge und die Behandlung von Rewards neben steuerfreien Verkäufen erläutern wir im Beitrag steuerfreie Krypto-Verkäufe dem Finanzamt melden.
Beispiel 3: Verkauf nach mehr als drei Jahren. Eine Anlegerin verkauft im März 2026 Bitcoin für 60.000 Euro, die sie im Jahr 2022 für 18.000 Euro gekauft hat. Der Gewinn von 42.000 Euro ist nicht steuerbar, und sie muss ihn nicht in der Anlage SO eintragen. Ihre meldepflichtige Börse erfasst den Verkauf in der Meldung nach dem Kryptowerte-Steuertransparenz-Gesetz im Jahr 2027, sodass das Finanzamt nach der Herkunft der Coins fragen kann. Mit dem Kaufbeleg von 2022 und der Transaktionshistorie ist die Haltefrist belegt. Ein freiwilliger Satz im Freitextfeld erläutert den Vorgang, muss aber zutreffen und schließt weitere Rückfragen nicht aus. Wäre die Jahresfrist nicht abgelaufen, fielen bei einem Grenzsteuersatz von 42 Prozent, ohne Solidaritätszuschlag und Kirchensteuer, 17.640 Euro Einkommensteuer an.
Anbietermeldungen ersetzen die Steuererklärung nicht
Die Meldepflichten nach dem Kryptowerte-Steuertransparenz-Gesetz knüpfen an die beim Anbieter erfassten Informationen an. Eine Meldung ist weder eine vollständige steuerliche Gewinnermittlung noch ein Steuerabzug, sodass die eigene Erklärungspflicht und die Zuordnung zu den richtigen Einkunftsarten bestehen bleiben. Welche Daten die Anbieter melden, erläutern wir auf unserer Seite zu DAC8 und den Meldepflichten für Kryptowerte. [5]
Fehlende Daten und frühere Erklärungen
Lücken in den Unterlagen setzen tatsächlich angefallene Anschaffungskosten nicht auf null, müssen aber soweit möglich aufgeklärt werden. Dazu können Sie Börsenbelege, Bankzahlungen, Transaktionskennungen und eine nachvollziehbare Rekonstruktion heranziehen. Bleiben Lücken, darf das Finanzamt nach § 162 Abs. 1 und 2 AO schätzen, muss dabei aber die bekannten Umstände des Falls berücksichtigen. Die Mitwirkungspflicht des Anlegers und die Ermittlungspflicht des Finanzamts bestehen nebeneinander. Haben Sie bereits Post vom Finanzamt wegen Krypto erhalten, prüfen Sie die Anfrage und die dazu passenden Nachweise zusammen, bevor Sie antworten. [3, 6]
Privatanleger unterliegen nicht allein wegen ihres Kryptobestands sämtlichen Buchführungsregeln eines Unternehmens. Allgemeine Mitwirkungspflichten und die sechsjährige Aufbewahrungspflicht bei einer Summe der positiven Überschusseinkünfte von mehr als 500.000 Euro im Jahr, ab 1. Januar 2027 von mehr als 750.000 Euro (§ 147a Abs. 1 AO) sind davon zu unterscheiden. Bei ausländischen Plattformen verweist das BMF auf die erweiterten Mitwirkungspflichten nach § 90 Abs. 2 AO. [3, 6]
Erweist sich eine frühere Erklärung als unrichtig oder unvollständig, ist die Anzeige- und Berichtigungspflicht nach § 153 Abs. 1 Satz 1 Nr. 1 AO zu prüfen. Bei nachträglich erkannter möglicher Einkommensteuerverkürzung vor Ablauf der Festsetzungsfrist ist unverzüglich anzuzeigen und die erforderliche Richtigstellung vorzunehmen. Sobald auch steuerstrafrechtliche Fragen bestehen, stimmen Sie die Vorgehensweise auf die betroffenen Jahre und den Kenntnisstand ab. Eine Berichtigung erfüllt nicht automatisch die Voraussetzungen einer strafbefreienden Selbstanzeige nach § 371 Abs. 1 bis 3 AO. Dazu finden Sie weitere Informationen unter Kryptowährungen und Steuerhinterziehung. [3]
Häufige Fragen zu Verlusten, Wallets und Steuererklärung
Kann ich einen Verlust aus einem Hackerangriff einfach abziehen?
Startet die Haltefrist beim Wechsel auf eine Hardwarewallet neu?
Muss ich steuerfreie Krypto-Verkäufe in der Anlage SO angeben?
Kann ich Krypto-Verluste mit Staking- oder Lending-Erträgen verrechnen?
Welche Unterlagen brauche ich für die Steuererklärung?
Was wir bei privaten Kryptoanlagen prüfen
Wir prüfen die steuerliche Einordnung Ihrer Geschäfte und gleichen sie mit den Transaktionsdaten ab. Dazu gehört, Anschaffungskosten und Haltefristen nachvollziehbar zu ermitteln und rechtlich umstrittene Vorgänge gesondert zu beurteilen. Auf dieser Grundlage erstellen oder prüfen wir die Auswertung für Ihre Steuererklärung und vertreten Ihre Position gegenüber dem Finanzamt.
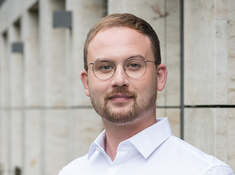
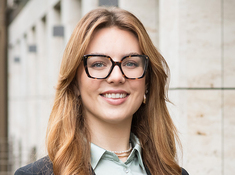
Ihre Ansprechpartner sind Dr. Ingo Heuel und Dorothée Gierlich. Über das Anfrageformular können Sie uns mitteilen, ob es um einen geplanten Verkauf, eine laufende Steuererklärung, einen fehlerhaften Steuerreport, ungeklärte Rewards oder bereits um Rückfragen des Finanzamts geht. Telefonisch erreichen Sie uns unter 0221 39 09 770.
Ihre Ansprechpartner
Partner
Partnerin



Quellen und rechtliche Grundlagen
Kontaktformular
Nutzen Sie gerne unser Kontaktformular für Ihre Anfrage – wir werden uns zeitnah bei Ihnen zurückmelden. Alternativ erreichen Sie uns telefonisch unter +49 221 39 09 770.

LHP Tax GmbH und LHP Legal GmbH


Köln
An der Pauluskirche 3-5, 50677 Köln,
T: +49 221 39 09 770
Niederlassung Zürich
Tödistrasse 53, CH-8027 Zürich,
T: +41 44 212 3535


