
Kryptowährungen verkaufen, tauschen und bezahlen:
Haltefrist, Freigrenze und FiFo
Wer Bitcoin, Ether oder vergleichbare Kryptowährungen im Privatvermögen verkauft, zahlt auf den Gewinn Einkommensteuer, wenn zwischen Anschaffung und Verkauf nicht mehr als ein Jahr liegt und der Gesamtgewinn des Jahres die Freigrenze von 1.000 Euro erreicht. Dasselbe gilt für den Tausch in andere Coins und für das Bezahlen mit Kryptowährungen, auch wenn keine Auszahlung in Euro erfolgt. Nach Ablauf der Jahresfrist bleibt der Gewinn aus unmittelbar gehaltenen Zahlungstoken wie Bitcoin oder Ether (Currency- und Payment-Token) steuerfrei. [1, 2, 3]
Dabei kommt es für private Anleger in Deutschland darauf an, welche Kryptowerte unter § 23 Abs. 1 Satz 1 Nr. 2 EStG fallen und wann die Jahresfrist beginnt und endet. Anschaffungskosten und Gebühren fließen in die Gewinnberechnung ein, während die Freigrenze für die Besteuerung maßgeblich ist. Bei Teilverkäufen aus mehreren Käufen muss feststehen, welche Coins als verkauft gelten.
Der Referentenentwurf des Bundesfinanzministeriums sieht eine andere Besteuerung bestimmter Kryptowerte im Privatvermögen vor und befindet sich nach dem veröffentlichten Stand des BMF in der Ressortabstimmung. Der Entwurf ist noch kein geltendes Recht. Den Fortgang des Vorhabens erläutern wir auf unserer Seite zur Kryptosteuer-Reform. [4]


Über WhatsApp vereinbaren wir gerne Termine. Unterlagen und vertrauliche Daten tauschen wir ausschließlich über unsere verschlüsselte Mandantenplattform aus.

Kostenloses Erstgespräch vereinbaren (15 Min.):
In einem kurzen Erstgespräch lernen wir Ihr Anliegen kennen und zeigen Ihnen passende Möglichkeiten der Beratung.
Das Wichtigste in Kürze
- Verkauf, Tausch und Bezahlung mit angeschafften Coins fallen innerhalb der Jahresfrist unter § 23 Abs. 1 Satz 1 Nr. 2 EStG. Die Freigrenze beträgt 1.000 Euro für den Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr (§ 23 Abs. 3 Satz 5 EStG), wobei sie bei genau 1.000 Euro bereits nicht mehr greift.
- Ein Tag entscheidet über die Jahresfrist, für deren Berechnung der Abschluss des verbindlichen Kauf- und Verkaufsgeschäfts maßgeblich ist. Bei Direktgeschäften über eine dezentrale Börse lässt das BMF die Zeitpunkte aus der Wallet zu.
- Der Tausch von Bitcoin in Ether ist ein Verkauf der Bitcoin und zugleich ein Kauf der Ether mit neuer Jahresfrist. Auch ein Tausch in Stablecoins und die Umwandlung von Coins bei einer Kartenzahlung lösen Verkäufe aus.
- Ist eine Einzelzuordnung nicht möglich, gilt nach dem BMF für die Haltefrist walletbezogen FiFo, während für die Bewertung Durchschnittskosten oder FiFo zulässig sind. Das FG Nürnberg hat LiFo im Streitfall für gesetzlich zulässig gehalten, doch die Finanzverwaltung hält an FiFo fest.
- Steuerpflichtige Gewinne unterliegen dem persönlichen Einkommensteuersatz, nicht der Abgeltungsteuer von 25 Prozent wie bei Kapitalerträgen nach § 20 Abs. 1 und 2 EStG. [1, 2, 3, 9]
Inhaltsverzeichnis
Wenn Sie einen Verkauf vorbereiten oder Ihre bisherigen Berechnungen prüfen lassen möchten, sprechen Sie mit uns über Ihre Kryptoanlagen.
Diese Seite ist Teil 1 unserer vierteiligen Reihe zu Kryptowährungen im Privatvermögen. Staking, Lending und Mining versteuern (Teil 2) erklärt die Besteuerung von der Zuteilung bis zum Verkauf der Rewards. Airdrops, Hard Forks, Cashback, DeFi und Token-Sonderfälle (Teil 3) behandelt auch Liquid Staking, Liquidity Mining, NFT und Krypto-Futures. Krypto-Verluste, Wallets und Steuererklärung (Teil 4) erläutert Verluste, die Zurechnung von Wallets, die Steuererklärung mit Nachweisen und die Meldungen ab 2027. Alle vier Teile führt die Übersicht Krypto im Privatvermögen im Überblick zusammen.
1 Welche Kryptowerte dieser Beitrag behandelt
Bitcoin und Ether sind steuerlich sogenannte andere Wirtschaftsgüter, was der Bundesfinanzhof für Bitcoin, Ether und Monero bestätigt hat. Für ihren unmittelbaren Erwerb und späteren Verkauf im Privatvermögen ist § 23 Abs. 1 Satz 1 Nr. 2 EStG maßgeblich. Die Bezeichnung „Kryptowährung“ führt weder zu einer Behandlung als Fremdwährung noch zur Abgeltungsteuer. [1, 2]
Anders kann es bei Token sein, die einen Anspruch auf Zinsen, eine Gewinnbeteiligung oder Fondsanteile verkörpern. Auch ein Krypto-Future, ein Differenzgeschäft und ein direkt erworbener Bitcoin sind steuerlich verschiedene Anlagen. Für Token mit den genannten Ansprüchen und für Derivate kommen insbesondere § 20 Abs. 1 und 2 EStG und das Investmentsteuergesetz in Betracht. Bei Zertifikaten und ETPs müssen die Produktbedingungen geprüft werden, denn eine physische Hinterlegung allein führt nicht zur Steuerfreiheit nach einem Jahr. [1, 3]
Der Ausdruck Privatvermögen sagt zunächst, dass der jeweilige Kryptowert keinem Betriebsvermögen zugeordnet ist. Auch umfangreicher Handel für eigene Rechnung kann private Vermögensverwaltung bleiben, wobei es keine feste Grenze nach Anzahl der Trades oder Höhe des Depotwerts gibt. Wer dagegen gewerblich tätig wird oder Coins einem bestehenden Betrieb zuordnet, versteuert Gewinne unabhängig von der Haltefrist mit Einkommensteuer. Bei Gewerbebetrieben gilt für natürliche Personen und Personengesellschaften ein Gewerbesteuerfreibetrag von 24.500 Euro (§ 11 Abs. 1 Satz 3 Nr. 1 GewStG). Die Einzelheiten erläutern wir in unserem Beitrag zur Abgrenzung zwischen privater Vermögensverwaltung und Gewerbebetrieb. [1, 3]
Deutsche Steuerpflicht auch bei ausländischen Börsen
Wer in Deutschland einen Wohnsitz oder seinen gewöhnlichen Aufenthalt hat, ist mit seinem Welteinkommen einkommensteuerpflichtig, wobei eine ausländische Handelsplattform oder ein außerhalb Deutschlands ansässiger Vertragspartner diese Steuerpflicht nicht beseitigt (§ 1 Abs. 1 EStG, §§ 8, 9 AO). Bei grenzüberschreitenden Fällen sind zusätzlich die anwendbaren Doppelbesteuerungsabkommen zu prüfen, weil aus dem Sitz der Börse allein weder eine Steuerbefreiung noch die Anrechnung einer ausländischen Steuer folgt. Ein geplanter Wegzug mit Kryptowährungen löst bei unmittelbar gehaltenen Currency-Token keine Wegzugsteuer nach § 6 AStG aus, weil diese nur Anteile an Kapitalgesellschaften erfasst. Verkaufsgewinne können aber noch bis zu zehn Jahre nach dem Wegzug der deutschen Einkommensteuer unterliegen, wenn Sie in ein Niedrigsteuerland ziehen und wesentliche wirtschaftliche Interessen in Deutschland behalten (§ 2 AStG). [1, 5, 6]
2 Wann Verkauf und Tausch steuerpflichtig sind
Ein privates Veräußerungsgeschäft nach § 23 Abs. 1 Satz 1 Nr. 2 EStG setzt voraus, dass ein Wirtschaftsgut entgeltlich angeschafft und innerhalb eines Jahres entgeltlich auf einen anderen übertragen wird. Ein Kauf gegen Euro ist eine Anschaffung, die auch beim Erwerb gegen andere Kryptowerte oder als Gegenleistung für eine vergütete Tätigkeit vorliegen kann. Für bestimmte unentgeltliche Erwerbe ordnet das Gesetz die Anschaffung des Rechtsvorgängers zu (§ 23 Abs. 1 Satz 3 EStG). [1, 3]
Das bloße Halten und eine noch nicht realisierte Kurssteigerung führen für sich zu keinem Veräußerungsgewinn. Bei einem Verkauf gegen Euro, einem Tausch in andere Kryptowerte oder dem Bezahlen einer Ware mit Coins ist dagegen innerhalb der Jahresfrist jeweils zu prüfen, ob und in welcher Höhe ein steuerpflichtiger Gewinn entstanden ist. [1, 2, 3]
Das gilt auch für den Tausch in einen gewöhnlichen Stablecoin, denn seine annähernde Wertbindung an eine Währung beseitigt den Gewinn aus den hingegebenen Coins nicht. Ein reiner Transfer zwischen eigenen Wallets ohne Wechsel der steuerlichen Zurechnung führt dagegen zu keiner Veräußerung des übertragenen Bestands. Ordnen Sie im Report dem Abgang den zugehörigen Zugang zu. [2, 3]
Persönlicher Steuersatz und Zufluss
Steuerpflichtige Gewinne nach § 23 Abs. 1 EStG unterliegen dem persönlichen Einkommensteuertarif. Es gilt hierfür kein pauschaler Steuersatz von 25 Prozent wie bei Kapitalerträgen nach § 20 Abs. 1 und 2 EStG, für die die Abgeltungsteuer greift. Wie hoch die zusätzliche Einkommensteuer ausfällt, hängt von Ihrem gesamten zu versteuernden Einkommen ab. [1]
Für die Zuordnung der Einnahme zu einem Kalenderjahr kommt es auf den Zufluss an (§ 11 Abs. 1 EStG), für den eine frei verfügbare Gutschrift auf dem Börsenkonto bereits genügen kann. Dann ist die spätere Überweisung auf ein Bankkonto kein zweiter steuerlicher Zufluss. Für die Jahresfrist ist dagegen das verbindliche Anschaffungs- beziehungsweise Veräußerungsgeschäft maßgeblich. [1, 3, 6]
3 Haltefrist und Freigrenze richtig berechnen
Die Jahresfrist gilt für jede Anschaffung
Bei gewöhnlichen Currency- und Payment-Token ist der Verkauf nach Ablauf eines Jahres nicht mehr nach § 23 Abs. 1 Satz 1 Nr. 2 EStG steuerbar. Für Fristbeginn und Fristende zählt bei den tatsächlich veräußerten Beständen der Abschluss des verbindlichen Kauf- oder Verkaufsgeschäfts. Bei Direktgeschäften ohne Zwischenhändler, etwa über eine dezentrale Börse, lässt das BMF die Zeitpunkte aus der Wallet zu. Ein neues Jahr, ein neues Börsenkonto oder eine neue Wallet setzt die Frist nicht pauschal neu in Gang. Beim Tausch in eine andere Kryptowährung beginnt für die neu angeschafften Coins dagegen eine eigene Frist. Ob solche nicht steuerbaren Verkäufe in der Steuererklärung anzugeben sind, erläutert unser Beitrag Steuerfreie Krypto-Verkäufe: dem Finanzamt melden oder nicht? [1, 3]
Beispiel 1: Ein Tag entscheidet über die Jahresfrist. Bitcoin werden am 10. Februar 2025 verbindlich gekauft. Ein Verkauf am 10. Februar 2026 liegt noch innerhalb der Jahresfrist, während sie bei einem Verkauf ab dem 11. Februar 2026 abgelaufen ist. Voraussetzung ist, dass tatsächlich diese Coins verkauft werden und kein anderer steuerlicher Tatbestand eingreift. Bei Transaktionen nahe Mitternacht müssen Zeitstempel und Zeitzonen einheitlich ausgewertet werden. [1]
Schenkung und Erbschaft
Wer Coins unentgeltlich geschenkt erhält, übernimmt nach § 23 Abs. 1 Satz 3 EStG den Anschaffungszeitpunkt und die Anschaffungskosten des Schenkers. Die Schenkung startet die Jahresfrist nicht neu, und auch bei einem Erbfall werden die steuerlichen Anschaffungsdaten fortgeführt. Übergeben Sie mit den Coins deshalb auch die früheren Kaufbelege und Transaktionsdaten. Bei einer gemischten Schenkung gegen einen Preis unter dem Marktwert teilt die Rechtsprechung den Vorgang nach dem Verhältnis von Preis und Marktwert in einen entgeltlichen und einen unentgeltlichen Teil auf. Für den entgeltlichen Teil kann beim Übertragenden ein Veräußerungsgeschäft entstehen, während der Empfänger insoweit eigene Anschaffungskosten und eine eigene Jahresfrist hat. [1, 7]
Beispiel 2: Geschenkte Coins innerhalb der Jahresfrist. Ein Vater kauft im Januar 2026 Coins für 10.000 Euro und schenkt sie seiner Tochter im April. Sie verkauft genau diesen Bestand im September 2026 für 16.000 Euro und erzielt ohne Nebenkosten einen Veräußerungsgewinn von 6.000 Euro. Bei der unterstellten vollständig unentgeltlichen Übertragung bleiben der Kauf im Januar und die ursprünglichen 10.000 Euro maßgeblich, während der Marktwert am Tag der Schenkung die Anschaffungskosten nicht ersetzt. Auf die 6.000 Euro entfallen bei einem Grenzsteuersatz von 42 Prozent, ohne Solidaritätszuschlag und Kirchensteuer, 2.520 Euro Einkommensteuer, weil die Freigrenze überschritten ist.
Erbschaft- und Schenkungsteuer sind davon getrennt zu prüfen, wobei es auf den Wert der Zuwendung, das Verwandtschaftsverhältnis und frühere Erwerbe vom selben Zuwendenden innerhalb von zehn Jahren ankommt. Die Einzelheiten erläutern wir in unserem Beitrag zu Kryptowährungen und Vermögensnachfolge. [8]
Keine Verlängerung auf zehn Jahre nach dem BMF
Das Gesetz enthält für bestimmte zur Einkünfteerzielung eingesetzte Wirtschaftsgüter eine Verlängerung auf zehn Jahre (§ 23 Abs. 1 Satz 1 Nr. 2 Satz 4 EStG). Das BMF wendet diese Regel jedoch ausdrücklich nicht auf Currency- und Payment-Token an. Werden solche Coins für Staking oder Lending eingesetzt, verlängert sich die Veräußerungsfrist nach dieser Verwaltungsauffassung deshalb nicht auf zehn Jahre, während die laufenden Vergütungen trotzdem gesondert steuerlich zu prüfen sind. Mit dieser Verwaltungsanweisung ist keine abschließende höchstrichterliche Entscheidung zur Reichweite der Verlängerung bei diesen Coins verbunden. Für jedes beliebige tokenisierte Recht lässt sich die Aussage nicht übernehmen. [1, 3]
Die jährliche Freigrenze
Seit dem Veranlagungszeitraum 2024 beträgt die Freigrenze für private Veräußerungsgeschäfte 1.000 Euro (§ 23 Abs. 3 Satz 5 EStG). Sie gilt für den Gesamtgewinn des Kalenderjahres aus allen privaten Veräußerungsgeschäften, also auch zusammen mit einem Grundstücksverkauf innerhalb der Zehnjahresfrist oder dem Verkauf anderer Wirtschaftsgüter. Steuerlich berücksichtigungsfähige Verluste innerhalb dieses Verrechnungskreises fließen in die Berechnung ein. [1]
Bei 999 Euro Gesamtgewinn greift die Freigrenze, während bei genau 1.000 Euro der gesamte Betrag steuerpflichtig ist. Es handelt sich um eine Freigrenze und nicht um einen Freibetrag, der vom Gewinn abgezogen werden dürfte. Die Freigrenze steht auch bei zusammenveranlagten Ehegatten jedem für die ihm zuzurechnenden Geschäfte gesondert zu, ohne dass ein ungenutzter Betrag des einen Ehegatten auf den anderen übertragen werden kann. Mehrere Wallets oder Handelsplattformen vervielfachen die Grenze ebenfalls nicht. Für frühere Veranlagungszeiträume bis einschließlich 2023 galt die Grenze von 600 Euro. [1]
4 Den Veräußerungsgewinn nachvollziehbar ermitteln
Der Gewinn ergibt sich aus dem Veräußerungspreis abzüglich der Anschaffungskosten und der zugehörigen Werbungskosten (§ 23 Abs. 3 Satz 1 EStG). Zu den Anschaffungskosten gehören auch unmittelbar zuordenbare Kaufgebühren, während Verkaufsgebühren den Veräußerungsgewinn mindern. Kosten dürfen nicht doppelt berücksichtigt werden. [1, 3]
Beispiel 3: Den Veräußerungsgewinn berechnen. Ein Anleger kauft einen Bitcoin-Teilbestand für 20.000 Euro und zahlt 100 Euro Kaufgebühren. Innerhalb eines Jahres verkauft er den gesamten Teilbestand für 27.000 Euro, wobei weitere 100 Euro Gebühren anfallen. Bei Anschaffungskosten von 20.100 Euro beträgt der Gewinn 27.000 Euro abzüglich 20.100 Euro und 100 Euro, also 6.800 Euro. Geht man von Privatvermögen, vollständig belegten Kosten und keinen weiteren verrechenbaren Verlusten aus, sind das bei einem Grenzsteuersatz von 42 Prozent 2.856 Euro Einkommensteuer.
Eine unmittelbar durch den Verkauf veranlasste Netzwerkgebühr kann ebenfalls zu den zugehörigen Kosten gehören. Wird eine Gebühr in Coins bezahlt, ist neben dem Kostenabzug die Hingabe dieser Coins zu prüfen. Allgemeine Ausgaben für Hardware, Software oder Beratung sind nicht schon wegen ihres Zusammenhangs mit Kryptowährungen vollständig abziehbar, sondern danach zu beurteilen, welcher Tätigkeit oder welchem steuerpflichtigen Vorgang sie dienen. Dienen diese Ausgaben zugleich dem bloßen Halten steuerlich nicht verstrickter Bestände oder der privaten Lebensführung, ist eine sachgerechte Abgrenzung erforderlich. [1, 6]
Tausch und Zahlung ohne Auszahlung in Euro
Beispiel 4: Bitcoin gegen Ether tauschen. Ein Anleger hat Bitcoin für 8.000 Euro angeschafft und tauscht sie einige Monate später gegen Ether. Im Tauschzeitpunkt haben die hingegebenen und die erhaltenen Coins jeweils einen Marktwert von 12.000 Euro. Ohne Gebühren beträgt der Veräußerungsgewinn aus Bitcoin 4.000 Euro, auf die bei einem Grenzsteuersatz von 42 Prozent 1.680 Euro Einkommensteuer aus anderen Mitteln zu zahlen sind. Die Ether werden für 12.000 Euro angeschafft und erhalten ein eigenes Anschaffungsdatum, auch wenn kein Euro auf dem Bankkonto eingeht. Wer den Tausch nicht als Verkauf erfasst, erklärt 0 Euro statt 4.000 Euro Gewinn, und 1.680 Euro Einkommensteuer fehlen. [2, 3]
Für den Veräußerungserlös ist beim Tausch der Marktkurs der erhaltenen Kryptowerte maßgeblich, während sich die Anschaffungskosten der neu erhaltenen Coins nach dem Marktkurs der hingegebenen Kryptowerte zuzüglich zugehöriger Anschaffungsnebenkosten bestimmen. Beide Seiten des Geschäfts müssen im Report nachvollziehbar bleiben, auch wenn das BMF bei fehlendem Kurs der erhaltenen Coins eine Ersatzbewertung anhand der hingegebenen Coins zulässt. Wer den Erlös vollständig in andere Coins reinvestiert, muss die Einkommensteuer darauf aus anderen Mitteln zahlen. Ein späterer Kursverlust beseitigt einen zuvor entstandenen Gewinn nicht. [1, 3]
Wer Waren oder Dienstleistungen mit angeschafften Coins bezahlt, verwendet ebenfalls einen Vermögenswert als Gegenleistung. Auch eine kleine Alltagszahlung ist nicht schon wegen ihres Zwecks von § 23 Abs. 1 Satz 1 Nr. 2 EStG ausgenommen. Als Erlös gilt nach dem BMF das vereinbarte Euro-Entgelt, andernfalls der Marktkurs der hingegebenen Coins. Die allgemeine Freigrenze gilt für den Jahresgesamtgewinn, doch eine zusätzliche Befreiung allein für kleine Alltagszahlungen sieht § 23 Abs. 1 und 3 EStG nicht vor. [1, 3, 6]
Zahlungen mit einer Kryptokarte
Bei einer Krypto-Karte hängt der maßgebliche Vorgang vom Abrechnungsmodell ab. Wandelt der Anbieter bei jeder Zahlung Coins in Euro um, liegt zu diesem Zeitpunkt eine Veräußerung der Coins vor. Wurden die Coins schon vorher in ein Euroguthaben getauscht, fällt der Kryptoverkauf auf diesen früheren Umtausch, sodass das spätere Ausgeben dieses Euroguthabens kein zweiter Verkauf derselben Coins ist. Teilweise wird vertreten, dass der bestimmungsgemäße Einsatz von Coins als Zahlungsmittel keine Veräußerung nach § 23 Abs. 1 Satz 1 Nr. 2 EStG ist. Die Finanzverwaltung behandelt jede Hingabe von Coins gegen Waren oder Dienstleistungen als Veräußerung, und darauf müssen Sie sich bei der Steuererklärung einstellen. [3]
Beispiel 5: Der Laptop wird mit Bitcoin bezahlt. Für einen Laptop im Wert von 2.000 Euro werden bei der Zahlung Bitcoin eingesetzt, deren anteilige Anschaffungskosten 1.600 Euro betragen. Der Kauf der Coins liegt acht Monate zurück, und ohne Gebühren entsteht ein Veräußerungsgewinn von 400 Euro. Ob dafür Einkommensteuer anfällt, hängt vom Gesamtgewinn aus den privaten Veräußerungsgeschäften dieses Kalenderjahres ab. Kaufbeleg, Abrechnung und zugehörige Anschaffungsdaten müssen zusammenpassen. [1, 3]
5 Teilverkäufe und FiFo bei mehreren Anschaffungen
Wer dieselbe Kryptowährung mehrfach kauft und nur einen Teil verkauft, muss die veräußerten Einheiten ihren Anschaffungen zuordnen, weil davon die Haltefrist und die Anschaffungskosten abhängen. Die Finanzverwaltung gibt zunächst der Einzelbetrachtung den Vorrang. Eine beliebige nachträgliche Auswahl der steuerlich günstigsten Anschaffung ist damit nicht gemeint, denn die Zuordnung muss sich belegen lassen. [3]
Ist die Einzelbetrachtung nicht möglich, gelten nach dem BMF für die Haltefrist die zuerst angeschafften Coins einer Handelsbezeichnung als zuerst veräußert. Für die Bewertung sind Durchschnittskosten anzusetzen, wobei vereinfachend auch FiFo verwendet werden darf. FiFo bedeutet „First in, first out“. [3]
Beispiel 6: Teilverkauf bei FiFo. In einer Wallet befinden sich ein im Januar 2025 für 2.000 Euro erworbener Ether und ein im Juni 2025 für 3.000 Euro erworbener Ether. Im September 2025 wird ein Ether für 3.500 Euro verkauft. Bei zulässiger und durchgehaltener FiFo-Bewertung werden 2.000 Euro Anschaffungskosten abgezogen, sodass der Gewinn vor Gebühren 1.500 Euro beträgt. Die zweite Anschaffung bleibt im Bestand.
Die Methode ist nach dem BMF walletbezogen und für jede Handelsbezeichnung gesondert anzuwenden und in dieser Wallet bis zur vollständigen Veräußerung des betreffenden Bestands beizubehalten. Ein jährlicher Wechsel allein nach dem günstigeren Ergebnis ist damit nicht vereinbar. Erst wenn alle Coins dieser Handelsbezeichnung in der Wallet veräußert sind und neue erworben werden, darf die Methode neu gewählt werden. Weil FiFo je Wallet gilt, lässt sich durch Übertragungen zwischen eigenen Wallets beeinflussen, welche Coins als zuerst veräußert gelten. Teilweise wird das als Gestaltung empfohlen. Das setzt voraus, dass jede Übertragung mit den ursprünglichen Anschaffungsdaten dokumentiert ist und sich auch die Zuordnung der übertragenen Einheiten belegen lässt. [3]
Weil eine Wallet mehrere Adressen verwalten kann, ist auch die technische Gruppierung im Auswertungsprogramm zu prüfen. Eigenüberträge müssen die ursprünglichen Anschaffungsdaten nachvollziehbar mitführen. [3]
Bei Bitcoin kann ein Teilverkauf technisch einen neuen Transaktionsausgang für den verbleibenden eigenen Bestand erzeugen, doch dieses sogenannte Wechselgeld ist für den nicht veräußerten Rest keine neue Anschaffung. Das BMF führt dafür die bisherigen Anschaffungsdaten fort, sodass eine neue Adresse oder Transaktionskennung allein keinen Neustart der Jahresfrist rechtfertigt. [3]
LiFo und andere Zuordnungen
Das FG Nürnberg hat eine im Streitfall währungs- und walletbezogen angewandte LiFo-Methode ausdrücklich für gesetzlich zulässig gehalten, weil das Gesetz für Kryptowerte keine besondere Verwendungsreihenfolge vorschreibt. Das Finanzamt hatte die Berechnung akzeptiert, doch daraus folgt keine allgemeine Erlaubnis, beliebige Methoden oder einzelne Anschaffungen nachträglich auszuwählen. Die Finanzverwaltung hält an ihrer FiFo-Vorgabe in ihrem aktuellen Schreiben gleichwohl fest, sodass eine LiFo-Auswertung im Veranlagungsverfahren auf Einwände des Finanzamts stoßen kann. Wer von der Verwaltungslinie abweicht, braucht eine rechtliche Begründung und eine in sich stimmige Datengrundlage. [3, 9]
Häufige Fragen zu Verkauf, Tausch und Haltefrist
Fällt Einkommensteuer erst beim Auszahlen auf das Bankkonto an?
Sind Gewinne nach einem Jahr immer steuerfrei?
Gilt die Freigrenze für jeden Coin gesondert?
Ist ein Tausch in einen Stablecoin steuerlich neutral?
Muss ich Zahlungen mit einer Kryptokarte versteuern?
Darf ich LiFo statt FiFo verwenden?
Was wir bei privaten Kryptoanlagen prüfen
Wir prüfen die steuerliche Einordnung Ihrer Geschäfte und gleichen sie mit den Transaktionsdaten ab. Dazu gehört, Anschaffungskosten und Haltefristen nachvollziehbar zu ermitteln und rechtlich umstrittene Vorgänge gesondert zu beurteilen. Auf dieser Grundlage erstellen oder prüfen wir die Auswertung für Ihre Steuererklärung und vertreten Ihre Position gegenüber dem Finanzamt.
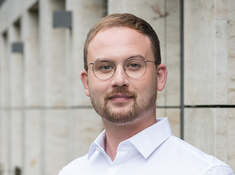
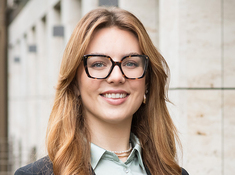
Ihre Ansprechpartner sind Dr. Ingo Heuel und Dorothée Gierlich. Über das Anfrageformular können Sie uns mitteilen, ob es um einen geplanten Verkauf, eine laufende Steuererklärung, einen fehlerhaften Steuerreport, ungeklärte Rewards oder bereits um Rückfragen des Finanzamts geht. Telefonisch erreichen Sie uns unter 0221 39 09 770.
Ihre Ansprechpartner
Partner
Partnerin



Quellen und rechtliche Grundlagen
Kontaktformular
Nutzen Sie gerne unser Kontaktformular für Ihre Anfrage – wir werden uns zeitnah bei Ihnen zurückmelden. Alternativ erreichen Sie uns telefonisch unter +49 221 39 09 770.

LHP Tax GmbH und LHP Legal GmbH


Köln
An der Pauluskirche 3-5, 50677 Köln,
T: +49 221 39 09 770
Niederlassung Zürich
Tödistrasse 53, CH-8027 Zürich,
T: +41 44 212 3535


