
Einzelunternehmen in GmbH umwandeln
2026: Wann ist die Einbringung zum Buchwert möglich?
Buchwert, Rückwirkung, Sperrfrist und der passende Übertragungsweg
Ein Einzelunternehmen kann unter den Voraussetzungen des § 20 UmwStG auf Antrag zum Buchwert in eine GmbH eingebracht werden. Entscheidend sind insbesondere ein begünstigter Einbringungsgegenstand, die Übertragung der wesentlichen Betriebsgrundlagen, die Gegenleistung und das deutsche Besteuerungsrecht.
Stand: 17.08.2026
Worum geht es in diesem Beitrag?
Der nachfolgende Beitrag erklärt die rechtlichen Wege, Voraussetzungen, Fristen und Risiken bei der Übertragung eines Einzelunternehmens auf eine GmbH. Er richtet sich an Einzelunternehmer und Freiberufler, die Haftung, Finanzierung, Nachfolge oder einen späteren Verkauf neu strukturieren möchten. Im Mittelpunkt stehen die Einbringung nach § 20 UmwStG, die Wahl des zivilrechtlichen Übertragungswegs und die siebenjährige Sperrfrist. Maßgeblich sind insoweit die Vorschriften der § 20 UmwStG und § 22 UmwStG.


Auf einen Blick
- Ein Formwechsel des Einzelunternehmers in eine GmbH ist nicht vorgesehen; praktisch kommen Ausgliederung oder Einbringung in Betracht.
- Der Buchwertansatz ist eine steuerliche Option und setzt einen rechtzeitigen Antrag sowie die Voraussetzungen des § 20 Abs. 2 UmwStG voraus.
- Bei der Ausgliederung muss das Unternehmen eines Einzelkaufmanns im Handelsregister eingetragen sein (§ 152 UmwG).
- Eine steuerliche Rückwirkung kann in den gesetzlichen Fällen höchstens acht Monate betragen (§ 20 Abs. 6 UmwStG).
- Eine Anteilsveräußerung innerhalb von sieben Jahren kann einen rückwirkenden Einbringungsgewinn I auslösen (§ 22 Abs. 1 UmwStG).
- Grundstücke, Verträge, Arbeitnehmer, Verlustvorträge und berufsrechtliche Vorgaben erfordern jeweils eine gesonderte Prüfung.
- Die wirtschaftliche Vorteilhaftigkeit hängt nicht von einer pauschalen Gewinnschwelle, sondern insbesondere von Entnahmen, Investitionen und Folgezielen ab.
Inhaltsverzeichnis
Was bedeutet die Umwandlung eines Einzelunternehmens in eine GmbH?
Die „Umwandlung“ bezeichnet hier die Übertragung eines Betriebs auf eine GmbH gegen Gewährung neuer Gesellschaftsanteile (§ 20 Abs. 1 UmwStG). Ein Einzelunternehmen ist keine vom Inhaber getrennte juristische Person. Deshalb wird nicht lediglich die Rechtsformbezeichnung geändert. Stattdessen werden der Betrieb oder seine wesentlichen Bestandteile auf eine bestehende oder neu gegründete GmbH übertragen. Steuerlich kann dieser Vorgang als Sacheinlage (Einlage gegen neue Gesellschaftsanteile) unter § 20 UmwStG fallen.
Wann kann der Buchwert angesetzt werden?
Der Buchwertansatz setzt einen begünstigten Einbringungsgegenstand und sämtliche Bedingungen des § 20 Abs. 2 Satz 2 UmwStG voraus. Grundsätzlich hat die GmbH das übernommene Betriebsvermögen mit dem gemeinen Wert anzusetzen. Auf Antrag ist ein einheitlicher Ansatz mit dem Buchwert oder einem höheren Zwischenwert möglich, wenn die gesetzlichen Voraussetzungen erfüllt sind.
Welche Wirtschaftseinheit muss übertragen werden?
§ 20 Abs. 1 UmwStG begünstigt die Einbringung eines Betriebs, Teilbetriebs oder Mitunternehmeranteils gegen neue Anteile an der GmbH. Einzelne Wirtschaftsgüter genügen nicht. Bei einem Betrieb oder Teilbetrieb müssen die funktional wesentlichen Betriebsgrundlagen grundsätzlich mitübertragen werden. Ob etwa ein Grundstück, eine Lizenz oder eine Maschine wesentlich ist, richtet sich nach der Funktion im konkreten Betrieb. Der UmwStE 2025 konkretisiert zum Beispiel in Rn. 20.11 für Mitunternehmeranteile, dass funktional wesentliches Sonderbetriebsvermögen mindestens quotenkongruent mitübertragen werden muss.
Wann muss der Buchwertantrag gestellt werden?
Der Antrag ist spätestens mit der erstmaligen Abgabe der steuerlichen Schlussbilanz der übernehmenden GmbH zu stellen (§ 20 Abs. 2 Satz 3 UmwStG). Der Antrag wird bei dem Finanzamt gestellt, das für die Besteuerung der übernehmenden GmbH zuständig ist. Zuständigkeiten zwischen Unternehmer, GmbH, steuerlicher Beratung und Notariat sollten deshalb vor Abgabe der Schlussbilanz schriftlich festgelegt werden.
Welche weiteren Grenzen gelten für den Wertansatz?
Der Buchwertansatz ist nur innerhalb der Grenzen des § 20 Abs. 2 Satz 2 UmwStG zulässig. Zu prüfen sind insbesondere das deutsche Besteuerungsrecht, das Verhältnis von Aktivvermögen und übernommenen Verpflichtungen sowie zusätzliche Gegenleistungen. Diese Prüfung erfolgt anhand der steuerlichen Werte am Einbringungszeitpunkt; eine handelsrechtliche Werthaltigkeitsprüfung beantwortet die steuerliche Frage nicht automatisch.
Welche Wege führen vom Einzelunternehmen in die GmbH?
In Betracht kommen vor allem die Ausgliederung nach dem UmwG und die Einbringung im Wege der Einzelrechtsnachfolge.
Ausgliederung eines eingetragenen Einzelkaufmanns
Ein im Handelsregister eingetragener Einzelkaufmann kann sein Unternehmen nach §§ 123 Abs. 3, 152 UmwG auf eine GmbH ausgliedern. Voraussetzung ist, dass es sich um einen eingetragener Einzelkaufmann handelt und geeigneter Ausgliederungsgegenstand vorliegt. Dies ist bei der Übertragung als Gesamtheit nach dem Umwandlungsgesetz erfüllt. Rechte und Pflichten gehen nach den gesetzlichen Wirkungen der Ausgliederung über; Sonderregeln, Vertragsklauseln und höchstpersönliche Positionen bleiben gesondert zu prüfen. Für bestimmte Verbindlichkeiten kann eine fünfjährige Nachhaftung des Einzelkaufmanns bestehen.
Einbringung durch Einzelrechtsnachfolge
Nicht eingetragene Einzelunternehmer können den Betrieb durch Einzelübertragung gegen neue GmbH-Anteile als Sacheinlage einbringen (§ 20 Abs. 1 UmwStG). Hier werden – anders als bei der Ausgliederung – Wirtschaftsgüter und Rechtspositionen einzeln übertragen. Für Verträge, Genehmigungen, Konten, Domains oder Plattformzugänge können Zustimmungen oder gesonderte Übertragungsakte erforderlich sein.
Bargründung mit anschließender Sachkapitalerhöhung
Eine zunächst bar gegründete GmbH kann den Betrieb später im Rahmen einer Sachkapitalerhöhung gegen neue Anteile übernehmen (§ 20 UmwStG). Gründung und Einbringung werden zeitlich getrennt. Steuerlich bleiben die Voraussetzungen des § 20 UmwStG vollständig zu prüfen; die gestufte Umsetzung ersetzt weder den Buchwertantrag noch die Dokumentation des übertragenen Betriebs.
Wie wird die Steuerneutralität geprüft?
Die Buchwertfortführung sollte vor Vertragsabschluss anhand eines dokumentierten Prüfablaufs nach § 20 UmwStG bestätigt werden.
- Prüfschritt 1 – Einbringungsgegenstand: Liegt ein Betrieb, Teilbetrieb oder Mitunternehmeranteil vor?
Ja → weiter; Nein → § 20 UmwStG greift nicht. - Prüfschritt 2 – Wesentliche Betriebsgrundlagen: Werden alle funktional wesentlichen Grundlagen übertragen?
Ja → weiter; Nein → Buchwertansatz gefährdet. - Prüfschritt 3 – Gegenleistung: Erhält der Einbringende neue GmbH-Anteile und bleiben sonstige Gegenleistungen innerhalb der gesetzlichen Grenzen?
Ja → weiter; Nein → höherer Mindestansatz möglich. - Prüfschritt 4 – Besteuerungsrecht: Bleibt das deutsche Besteuerungsrecht am eingebrachten Betriebsvermögen erhalten?
Ja → weiter; Nein → Buchwertansatz insoweit ausgeschlossen. - Prüfschritt 5 – Wertuntergrenze: Deckt der Ansatz die gesetzlichen Wertuntergrenzen, insbesondere übernommene Verpflichtungen?
Ja → weiter; Nein → Aufstockung erforderlich. - Prüfschritt 6 – Antrag und Schlussbilanz: Wird der Antrag spätestens mit der erstmaligen steuerlichen Schlussbilanz gestellt?
Ja → Wahlrecht ausgeübt; Nein → Ansatz zum gemeinen Wert.
Wie funktionieren Rückwirkung und Sperrfrist?
Die Rückwirkung betrifft den Einbringungsstichtag; die Sperrfrist betrifft spätere Verfügungen über die erhaltenen GmbH-Anteile (§§ 20, 22 UmwStG).
Steuerliche Rückwirkung von höchstens acht Monaten
In den gesetzlichen Fällen darf die Einbringung höchstens acht Monate zurückbezogen werden (§ 20 Abs. 6 UmwStG). Für andere Sacheinlagen als die dort gesondert geregelten Umwandlungsfälle muss der Stichtag sowohl höchstens acht Monate vor Abschluss des Einbringungsvertrags als auch vor dem Vermögensübergang liegen. Entnahmen und Einlagen im Rückwirkungszeitraum beeinflussen die steuerlichen Anschaffungskosten und müssen laufend dokumentiert werden. Die Regelung in § 20 Abs. 2 Satz 5 UmwStG berücksichtigt Entnahmen und Einlagen im Rückwirkungszeitraum bei der Ermittlung des eingebrachten Betriebsvermögens; Rn. 20.19a UmwStE 2025 erläutert die Aufstockung bei drohenden negativen Anschaffungskosten.
Siebenjährige Sperrfrist für die erhaltenen Anteile
Eine Anteilsveräußerung innerhalb von sieben Jahren kann den Einbringungsgewinn I rückwirkend im Einbringungsjahr auslösen (§ 22 Abs. 1 UmwStG). Der Einbringungsgewinn I vermindert sich um ein Siebtel für jedes seit dem Einbringungszeitpunkt abgelaufene Zeitjahr. Auch eine unentgeltliche Rechtsnachfolge lässt die Sperrfrist nicht bedeutungslos werden: Löst der Rechtsnachfolger später ein schädliches Ereignis aus, kann der Einbringungsgewinn I grundsätzlich ihm zugerechnet werden (BFH, Urteil vom 8. Mai 2025 – IV R 40/22). Auch spätere Umstrukturierungen sind zu prüfen. Der BFH hat einen Formwechsel im Anwendungsbereich des § 22 Abs. 2 UmwStG als Veräußerung eingeordnet; dadurch kann ein Einbringungsgewinn II ausgelöst werden (BFH, Urteil vom 27. November 2024 – X R 26/22). Die Einbringung in eine Holding oder eine spätere gruppeninterne Umstrukturierung ist deshalb nicht automatisch unschädlich.
Jährlicher Nachweis während des Siebenjahreszeitraums
Der Einbringende muss in sieben Folgejahren jährlich spätestens bis zum 31. Mai die Anteilseignerschaft nachweisen (§ 22 Abs. 3 UmwStG). Der Nachweis ist gegenüber dem zuständigen Finanzamt zu erbringen. Ein Fristenkalender und eine zentrale Dokumentation der Anteilsentwicklung helfen, Risiken unabhängig von späteren Personal- oder Beraterwechseln sichtbar zu halten.
Welche Sonderthemen sind zu prüfen?
Grundstücke, Arbeitsverhältnisse, Firmenfortführung, Umsatzsteuer, Verlustvorträge und Berufsrecht können die gewählte Struktur wesentlich beeinflussen.
Betriebsgrundstück
Ein Betriebsgrundstück kann wesentliche Betriebsgrundlage sein und zusätzlich grunderwerbsteuerliche sowie betriebsaufspaltungsbezogene Fragen auslösen. Zurückbehalten, vermieten oder übertragen sind keine rein haftungsrechtlichen Alternativen. Vor der Entscheidung müssen die Funktion des Grundstücks für den Betrieb, die Voraussetzungen des § 20 UmwStG und mögliche Folgen nach dem Grunderwerbsteuergesetz gemeinsam geprüft werden.
Arbeitsverhältnisse
Bei einem Betriebsübergang tritt der neue Inhaber grundsätzlich in die bestehenden Arbeitsverhältnisse ein (§ 613a Abs. 1 BGB). Die Informationspflichten und mögliche Widersprüche der Arbeitnehmer sind in den Projektplan einzubeziehen. Gesellschaftsrechtlicher Übertragungsweg und arbeitsrechtlicher Betriebsübergang müssen getrennt geprüft werden.
Firmenfortführung und Haftung
Die Fortführung eines erworbenen Handelsgeschäfts unter der bisherigen Firma kann eine Haftung nach § 25 HGB auslösen. Die Firma, der Erwerbstatbestand, ein möglicher Haftungsausschluss und dessen Registerpublizität sind vor Verwendung des bisherigen Namens zu prüfen.
Freiberufliche Tätigkeit
Bei Freiberuflern sind neben § 20 UmwStG die Gewerbesteuerpflicht der GmbH und das jeweilige Berufsrecht zu prüfen. Die Ausgliederung nach § 152 UmwG setzt ein im Handelsregister eingetragenes einzelkaufmännisches Unternehmen voraus. Für reglementierte Berufe können zusätzliche Vorgaben zur Rechtsform, Geschäftsführung oder Beteiligung gelten.
Verlustvorträge und Umsatzsteuer
Steuerliche Verlustpositionen und die umsatzsteuerliche Behandlung gehen nicht automatisch nach denselben Regeln wie das Betriebsvermögen über. Der maßgebende Gewerbeertrag der GmbH kann nicht um vortragsfähige Fehlbeträge des Einbringenden gekürzt werden (§ 23 Abs. 5 UmwStG). Umsatzsteuerlich ist gesondert zu prüfen, ob eine Geschäftsveräußerung im Ganzen im Sinne des § 1 Abs. 1a UStG vorliegt.
Typische Fallkonstellationen
Die folgenden Szenarien zeigen typische Prüfungs- und Beratungsanlässe bei der Einbringung eines Einzelunternehmens in eine GmbH.
Ich bin nicht als eingetragener Kaufmann registriert – wie kann ich mein Einzelunternehmen in eine GmbH einbringen?
Ich möchte das Betriebsgrundstück zurückbehalten – bleibt die Einbringung zum Buchwert möglich?
Hohe Entnahmen haben mein Kapitalkonto belastet – gefährdet das den Buchwertansatz?
Der gewünschte Übertragungsstichtag liegt mehrere Monate zurück – kann die Einbringung noch rückwirkend erfolgen?
Ich plane den Verkauf der GmbH-Anteile innerhalb von sieben Jahren nach der Einbringung – welche Steuerfolgen drohen?
Ich habe den jährlichen Nachweis während der Sperrfrist nicht rechtzeitig eingereicht – was ist jetzt zu tun?
Ich bin Freiberufler und möchte meine Tätigkeit über eine GmbH fortführen – welche zusätzlichen Folgen muss ich prüfen?
Mein Unternehmen hat viele Miet-, Leasing- und Kundenverträge – welcher Übertragungsweg reduziert Zustimmungsrisiken?
Die elf wichtigsten Fragen zur Umwandlung in eine GmbH
Die FAQ beantworten die elf wichtigsten Fragen zur Einbringung eines Einzelunternehmens in eine GmbH und verweisen jeweils auf die maßgebliche Grundlage.
1. Kann ein Einzelunternehmen steuerneutral in eine GmbH eingebracht werden?
2. Welche Voraussetzungen gelten für den Buchwertansatz nach § 20 UmwStG?
3. Bis wann muss der Antrag auf Buchwertansatz gestellt werden?
4. Wie weit kann die Einbringung eines Einzelunternehmens steuerlich zurückwirken?
5. Was unterscheidet Ausgliederung, Sachgründung und Sachkapitalerhöhung?
6. Kann ein nicht im Handelsregister eingetragener Einzelunternehmer den Betrieb in eine GmbH einbringen?
7. Was passiert, wenn eine wesentliche Betriebsgrundlage nicht auf die GmbH übertragen wird?
8. Welche Folgen hat negatives steuerliches Eigenkapital bei der Einbringung?
9. Was bedeutet die siebenjährige Sperrfrist nach § 22 UmwStG?
10. Welche Nachweise sind während der Sperrfrist gegenüber dem Finanzamt erforderlich?
11. Welche Folgen hat ein Betriebsgrundstück bei der Umwandlung in eine GmbH?
Wer hilft? – LHP Rechtsanwälte und Steuerberater
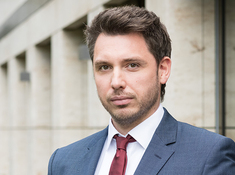
LHP Rechtsanwälte und Steuerberater begleitet die rechtliche und steuerliche Strukturierung von der Vorprüfung bis zur Dokumentation nach dem Vollzug. Die Beratung verbindet Umwandlungssteuerrecht, Gesellschaftsrecht und die wirtschaftlichen Ziele des Unternehmers. Dazu werden Vermögen, Verträge, wesentliche Betriebsgrundlagen, Fristen und spätere Strukturmaßnahmen in einem Ablaufplan zusammengeführt. Ansprechpartner ist Jan Rehorst, Rechtsanwalt, Steuerberater und Fachanwalt für Steuerrecht.
- Wirtschaftlichkeits- und Strukturvergleich
- Prüfung der Voraussetzungen des § 20 UmwStG
- Bestandsaufnahme wesentlicher Betriebsgrundlagen
- Wahl und Gestaltung des Übertragungswegs
- Abstimmung mit Notariat und steuerlicher Deklaration
- Fristenmanagement für Rückwirkung und Sperrfrist
- Begleitung von Betriebsprüfung und Rechtsbehelfsverfahren
Ihr Ansprechpartner
Einzelunternehmen in GmbH umwandeln – Kontakt
Eine frühe Prüfung verbindet den gewünschten Stichtag mit Buchwertvoraussetzungen, Vertragsübertragung und späteren Verkaufs- oder Nachfolgeplänen. Wenn Sie Ihr Einzelunternehmen in eine GmbH einbringen möchten, können Sie die Ausgangslage vor Vertragsabschluss mit Jan Rehorst abstimmen. Hilfreich sind aktuelle Bilanzen, eine Vermögensübersicht, wichtige Verträge und Angaben zu Grundstücken, Entnahmen sowie geplanten Folgeumstrukturierungen.
Keine Beratung im Einzelfall. Dieser Text dient der allgemeinen Information.
Quellenverzeichnis
Kontaktformular
Nutzen Sie gerne unser Kontaktformular für Ihre Anfrage – wir werden uns zeitnah bei Ihnen zurückmelden. Alternativ erreichen Sie uns telefonisch unter +49 221 39 09 770.

LHP Tax GmbH und LHP Legal GmbH


Köln
An der Pauluskirche 3-5, 50677 Köln,
T: +49 221 39 09 770
Niederlassung Zürich
Tödistrasse 53, CH-8027 Zürich,
T: +41 44 212 3535


