Blocktrainer-Event 2026: Kritik an der geplanten Abschaffung der einjährigen Haltefrist
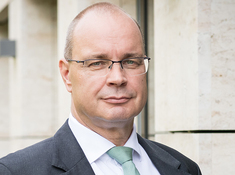
Dr. Ingo Heuel und Dorothée Gierlich · LHP Gruppe
Stand 08. Oktober 2026
Beim diesjährigen Blocktrainer-Event am 19. September 2026 in Köln diskutierte Dr. Ingo Heuel, Partner der Kanzlei, mit Berken Menges von CoinTracking über die vom Bundesfinanzministerium geplante Abschaffung der einjährigen Haltefrist. Moderiert wurde das Gespräch von Nicole Nowak.
Ingo Heuel sprach sich klar für den Erhalt der bisherigen Regelung aus und hat auch die entsprechende Petition öffentlich unterstützt. Im Panel erläuterte er, weshalb die Begründung für den geplanten Systemwechsel aus seiner Sicht nicht überzeugt, welche Widersprüche bestehen und warum er die Krypto-Steuerreform ab 2027 für verfehlt hält.
Steuerliche Expertise in der Bitcoin-Community
Wie bereits im Vorjahr war die Kanzlei beim Blocktrainer-Event mit einem eigenen Stand vertreten. Mit dem Blocktrainer, Roman Reher, besteht ein regelmäßiger Austausch zu steuerlichen Fragen. Über diesen Dialog und die Präsenz bei Veranstaltungen hat sich die Kanzlei als Ansprechpartnerin für steuerliche Themen in der Bitcoin-Community etabliert.
Die Teilnahme am Panel knüpfte an diesen Austausch an. Im Mittelpunkt standen die Argumente für und gegen die Reform sowie die damit verbundenen Unsicherheiten vieler Bitcoiner.
Unterschiedliche Folgen für Trader und langfristige Anleger
Ein zentraler Kritikpunkt betraf die Verteilung der Steuerlast: Welche Folgen hätte die Reform für einen kurzfristig handelnden Trader – und welche für einen Anleger, der über zehn Jahre hinweg einen Sparplan bespart?
Wer kurzfristig handelt und bislang einem hohen persönlichen Einkommensteuersatz unterliegt, könnte durch die vorgesehene Besteuerung als Kapitalertrag entlastet werden. Bei Erwerben ab dem 1. Januar 2027 würde langfristiges Halten dagegen nicht mehr zur Steuerfreiheit des Veräußerungsgewinns führen.
Ingo Heuel kritisierte die damit verbundenen Anreize. Teilweise wird der Systemwechsel mit mehr Steuergerechtigkeit und einer Gleichbehandlung mit anderen Kapitalanlagen begründet. Eine Reform mit diesem Anspruch müsse sich jedoch daran messen lassen, wen sie tatsächlich entlastet und wen sie zusätzlich belastet. Der Verweis auf einen einheitlichen Steuersatz allein beantworte diese Frage nicht. Gerade die Auswirkungen auf Menschen, die langfristig sparen, müssten deshalb im Zentrum der Diskussion stehen.
Der Vergleich mit Gold
Ein weiterer Einwand betraf die Begründung für die unterschiedliche Behandlung von Bitcoin und Gold. Im Panel wurde hinterfragt, ob die angeführten Eigenschaften von Kryptowerten eine solche Abgrenzung rechtfertigen. Auch Gold wird als Anlage gehalten, kann gehandelt werden und unterliegt Preisschwankungen. Der bloße Hinweis auf diese Merkmale liefert nach Einschätzung von Dr. Ingo Heuel noch keine überzeugende Begründung für einen steuerlichen Systemwechsel bei Bitcoin.
Dabei ging es nicht darum, beide Anlageformen vollständig gleichzusetzen. Die Kritik richtete sich vielmehr auf die Begründung der unterschiedlichen Besteuerung: Der Gesetzgeber müsse darlegen können, welche Unterschiede hierfür ausschlaggebend sind. Dass Bitcoin leichter digital übertragen werden kann, sei für sich genommen keine ausreichende Antwort.
Eine Bagatellsteuer mit dem Aufwand einer Großsteuer
Auch das Verhältnis zwischen erwarteten Einnahmen und zusätzlichem Aufwand stand in der Kritik. Dr. Ingo Heuel forderte nachvollziehbare Berechnungen zum Steueraufkommen und eine belastbare Ermittlung der Umsetzungskosten.
Der Entwurf rechnet langfristig mit Mehreinnahmen von rund 350 Millionen Euro im Jahr. Diese Zahl ist nicht unmittelbar mit den zuvor genannten Milliardenbeträgen vergleichbar. Im Panel veranschaulichte ein Rechenbeispiel die Größenordnung: Bei einem jährlichen Gesamtsteueraufkommen von rund einer Billion Euro entsprechen 350 Millionen Euro lediglich 0,035 Prozent. Wäre das Steueraufkommen rechnerisch gleichmäßig über das Jahr verteilt, wäre dieser Betrag bereits gegen 3 Uhr am Neujahrstag erreicht.
Ingo Heuel brachte die Kritik so auf den Punkt:
„Wir haben eine Bagatellsteuer mit einem Vollzugsaufwand einer Großsteuer.“
Gemeint war der Aufwand für Anleger ebenso wie für Dienstleister und Finanzverwaltung. Neue Regeln müssen technisch umgesetzt, Anschaffungsdaten verarbeitet und unzutreffende Abzüge korrigiert werden. Ob der zusätzliche Ertrag diesen Aufwand rechtfertigt, ist damit eine zentrale Frage der Reformdebatte.
Davon zu unterscheiden ist die Bekämpfung der Steuerhinterziehung. Mit DAC8 und dem Kryptowerte-Steuertransparenzgesetz bestehen Instrumente für mehr steuerliche Transparenz. Liegt das Problem im Vollzug geltender Steuern, folgt daraus nach der im Panel vertretenen Argumentation nicht zwangsläufig, dass auch die materiellen Besteuerungsregeln geändert werden müssen. Eine größere Datenbasis und die Abschaffung der Haltefrist verfolgen unterschiedliche Ansätze.
Bestandsschutz muss auch praktisch funktionieren
Nach dem Entwurf sollen bis zum 31. Dezember 2026 angeschaffte Bestände im Privatvermögen im bisherigen System bleiben. Sie könnten damit nach Ablauf der Jahresfrist weiterhin steuerfrei veräußert werden. Dr. Ingo Heuel bewertete den vorgesehenen Schutz für Altbestände als wichtig, sollte es trotz der Kritik zu einem Systemwechsel kommen. Eine Zustimmung zur Reform war damit ausdrücklich nicht verbunden. Ohne einen solchen Schutz wären deren Folgen allerdings noch einschneidender.
Die Diskussion über Selbstverwahrung verdeutlichte zugleich, wie entscheidend die praktische Umsetzung ist. Wer Bitcoin aus einer eigenen Wallet zu einem inländischen, zum Steuerabzug verpflichteten Dienstleister überträgt, muss damit rechnen, dass diesem die Anschaffungsdaten fehlen. Vorgesehen ist, Angaben der Anleger zu berücksichtigen, sofern dem Dienstleister keine entgegenstehenden Daten vorliegen. Im Panel äußerte Dr. Ingo Heuel jedoch Zweifel daran, ob dies in der Praxis reibungslos funktionieren wird.
Für den Fall, dass die Angaben nicht angesetzt werden, sieht der Entwurf ab 2028 eine Ersatzbemessungsgrundlage von 50 Prozent des Verkaufserlöses vor. Die Hälfte des Erlöses wäre damit die Berechnungsgrundlage – nicht die einzubehaltende Steuer. Für Wertpapiere kennt das Einkommensteuergesetz bereits eine solche Ersatzbemessungsgrundlage, allerdings in Höhe von 30 Prozent. Weshalb bei Kryptowerten 50 Prozent angesetzt werden sollen, erläutert der Entwurf nicht.
Die Kritik betraf auch die Folgen für die Liquidität: Ein zu hoher Steuerabzug belastet Anleger zunächst, selbst wenn später eine Korrektur über die Einkommensteuerveranlagung möglich ist. Wer prüfen möchte, ob Anschaffungsdaten und Transaktionen im eigenen Report vollständig und nachvollziehbar erfasst sind, kann seinen Krypto-Steuerreport prüfen lassen.
Alte Verluste und offene Regeln
Weiteren Nachbesserungsbedarf sah Dr. Ingo Heuel bei bereits entstandenen Verlusten. Ein Wechsel des Besteuerungssystems dürfe nicht allein aus der Perspektive künftiger Gewinne betrachtet werden. Im Panel beanstandete er, dass eine Übergangsregelung zur Verrechnung alter Verluste mit neuen Kapitalerträgen fehlt.
Bei Einführung der Abgeltungsteuer im Jahr 2009 gab es eine solche Übergangsregelung für Gewinne nach § 20 Absatz 2 EStG, befristet auf fünf Jahre. Bisherige Kryptoverluste würden durch den geplanten Systemwechsel zwar nicht automatisch entfallen. Sie blieben jedoch im bisherigen Verrechnungskreis und könnten nicht mit neuen Kryptokapitalerträgen verrechnet werden.
Auch die künftige Veräußerungsreihenfolge war Gegenstand der Diskussion. Bei Alt- und Neubeständen kann sie darüber entscheiden, welche Einheiten steuerlich als verkauft gelten. Da solche Fragen unmittelbare Auswirkungen auf die Steuerbelastung haben, plädierte Dr. Ingo Heuel für klare gesetzliche Vorgaben, statt wesentliche Entscheidungen auf spätere Verordnungen zu verlagern.
Die Grenzen der verfassungsgerichtlichen Kontrolle
Trotz seiner deutlichen Ablehnung der Reform warnte Dr. Ingo Heuel davor, auf eine sichere Korrektur durch das Bundesverfassungsgericht zu vertrauen. Im Panel formulierte er es so:
„Das Bundesverfassungsgericht ist kein TÜV für politische und unsinnige Entscheidungen, die dann korrigiert werden sollen.“
Der Gesetzgeber verfügt im Steuerrecht über einen weiten Gestaltungsspielraum. Ein wirtschaftlich fragwürdiges oder aufwendiges Gesetz ist deshalb nicht allein aus diesem Grund verfassungswidrig. Ob etwa die unterschiedliche Behandlung gegenüber Gold und Fremdwährungen vor dem Gleichheitssatz Bestand hat, müsste gesondert geprüft werden.
Hinzu kommt der zeitliche Aspekt. Der Weg vom Steuerbescheid über den Einspruch und ein finanzgerichtliches Verfahren bis zu einer möglichen verfassungsgerichtlichen Klärung kann Jahre dauern. Umso wichtiger ist aus Sicht von Dr. Ingo Heuel die sachliche und politische Auseinandersetzung im laufenden Gesetzgebungsverfahren. Er warb dafür, sich über die Petition und über Verbände einzubringen.
Die Petition zum Erhalt der steuerlichen Haltefrist für private Veräußerungsgeschäfte mit Kryptowerten wird am 12. Oktober 2026 um 12 Uhr im Petitionsausschuss des Deutschen Bundestages öffentlich beraten. Die Petentin erhält Gelegenheit, ihr Anliegen vorzustellen und Fragen der Abgeordneten zu beantworten. Auch Vertreter der Bundesregierung stehen für Rückfragen zur Verfügung. Die Sitzung wird live im Internet und im Parlamentsfernsehen übertragen.
Das Panel auf YouTube
Das Video dokumentiert die Diskussion und spiegelt die im Panel vorgetragenen Einwände wider. Seit dem Gespräch am 19. September 2026 hat das Bundesfinanzministerium den Referentenentwurf wenige Tage später am 30. September 2026 veröffentlicht und an die Verbände versandt. Die Befassung des Bundeskabinetts ist für den 14. Oktober 2026 vorgesehen.
Video mit Dr. Ingo Heuel beim Blocktrainer-Event auf YouTube ansehen
Die rechtlichen Einzelheiten und den jeweils aktuellen Verfahrensstand erläutern wir in unserem Fachbeitrag zur Kryptosteuer-Reform.