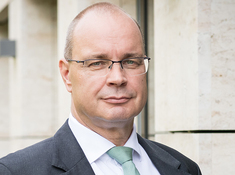
Dr. Ingo Heuel bei der Anhörung im Petitionsausschuss des Deutschen Bundestages
Berlin, 12. Oktober 2026. Der Petitionsausschuss des Deutschen Bundestages hat öffentlich über den Erhalt der einjährigen Haltefrist für private Veräußerungsgeschäfte mit Kryptowerten beraten. Unser Partner Dr. Ingo Heuel begleitete die Petentin Nicole Nowak als fachlicher Beistand und vertrat gemeinsam mit ihr das Anliegen von 44.439 Mitzeichnerinnen und Mitzeichnern.
Dr. Heuel begleitet die Initiative ProHaltefrist fachlich. In der Anhörung sprach er für die Petentenseite und nicht für die Bundessteuerberaterkammer, deren Ausschuss Steuerliches Verfahrensrecht er angehört und an deren Stellungnahme zu dem Entwurf er mitgewirkt hat.
Im Mittelpunkt seiner Wortbeiträge standen die Datengrundlage der Einnahmenschätzungen, die Wettbewerbsfolgen des geplanten Steuerabzugs und die Frage, wen die Reform tatsächlich belastet. Dr. Heuel verlangte, diese Punkte zu klären, bevor die bestehende Haltefrist dauerhaft aufgegeben wird.
Die Sitzung wurde live übertragen. Der Bericht des Deutschen Bundestages zur Sitzung ist online abrufbar. Die Beratung zur Krypto-Haltefrist umfasst die ersten rund 40 Minuten der Aufzeichnung. Im weiteren Verlauf, nach einer Sitzungsunterbrechung, wird eine Petition zu einem anderen Thema behandelt.
Worum es geht
Die Petition fordert, die einjährige Haltefrist und die Einordnung von Bitcoin und vergleichbaren Kryptowerten als andere Wirtschaftsgüter nach § 23 EStG beizubehalten. Bei privaten Veräußerungen innerhalb eines Jahres entsteht Einkommensteuer zum persönlichen Tarif. Nach Ablauf der Frist sind die Veräußerungsgewinne nicht mehr steuerbar. Der Bundesfinanzhof hat diese Einordnung mit Urteil vom 14. Februar 2023, IX R 3/22, bestätigt.
Der in der Anhörung besprochene Referentenentwurf des Bundesfinanzministeriums sieht dagegen vor, bestimmte ab 2027 angeschaffte oder zugegangene Kryptowerte den Einkünften aus Kapitalvermögen zuzuordnen. Für diese sogenannten Tauschkryptowerte, darunter Bitcoin und Ether, wären Veräußerungsgewinne unabhängig von der Haltedauer steuerpflichtig. Es gälte der besondere Steuersatz von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Bis Ende 2026 angeschaffte Bestände sollen im bisherigen Recht bleiben.
Nicole Nowak stellte in ihrem Eingangsstatement die Menschen hinter der Petition in den Mittelpunkt: Privatanleger, die regelmäßig kleine Beträge zurücklegen, um für ihre Kinder oder ihren Ruhestand vorzusorgen. Der vorgesehene Bestandsschutz hilft ihnen bei ihren künftigen Käufen nicht. Die Petition richtet sich deshalb weiterhin gegen die Abschaffung der Jahresfrist und nicht nur gegen einzelne Details des Übergangsrechts.
Die Fragen der Abgeordneten
Heiko Hain (CDU/CSU) fragte das Bundesfinanzministerium nach den Gründen für den Systemwechsel und danach, ob auch die Besteuerung anderer privater Anlagegüter verändert werden solle. In der zweiten Runde wollte er wissen, wie künftig mit der Verlustverrechnung umgegangen werden solle und ob mögliche Ausweichbewegungen in den Einnahmenschätzungen berücksichtigt worden seien. Aus der SPD-Fraktion kamen Fragen zur Abgrenzung gegenüber Gold und Devisen sowie zur gerechten Besteuerung unterschiedlicher Anlageformen.
Max Lucks (Bündnis 90/Die Grünen) kritisierte den geplanten Wechsel zu § 20 EStG. Seine Fraktion will die Jahresfrist ebenfalls abschaffen, aber innerhalb des § 23 EStG und damit unter Beibehaltung des persönlichen Einkommensteuersatzes. Die Kritik am Wechsel zur Abgeltungsteuer bedeutete daher keine Unterstützung für den Erhalt der Jahresfrist.
Dirk Brandes (AfD) richtete seine Fragen direkt an Dr. Heuel: in der ersten Runde zum geplanten Kapitalertragsteuerabzug bei inländischen Stellen, in der zweiten Runde zur Verteilung der Steuerlast sowie zu den erwarteten Mehreinnahmen und dem bislang nicht bezifferten Erfüllungsaufwand. Isabelle Vandre (Die Linke) fragte nach der wissenschaftlichen Grundlage des Goldvergleichs und gab zu bedenken, dass von der Haltefrist auch Meme-Coins und Privacy-Coins profitieren.
BMF bleibt eine überzeugende Begründung schuldig
Das BMF berief sich auf das Ziel einer rechtssicheren Einordnung und gerechten Besteuerung von Kryptowerten. In seiner ersten Antwort auf Heiko Hain nannte Stephan Rochow diese Ziele und verwies auf die laufende Ressortabstimmung. Die konkrete Begründung des Systemwechsels und die Abgrenzung gegenüber anderen privaten Anlagegütern erläuterte er dabei nicht näher.
Im weiteren Verlauf begründeten die BMF-Vertreter die Zuordnung zu den Kapitaleinkünften insbesondere mit der Nutzung von Kryptowerten als Kapitalanlage, ihrem Handel über Börsen und Banken sowie dem vorgesehenen Kapitalertragsteuerverfahren. Aus unserer Sicht blieb damit die entscheidende Frage offen: Warum sollen diese Eigenschaften bei Bitcoin die Abschaffung der Jahresfrist rechtfertigen, bei physischem Anlagegold aber nicht?
Dr. Heuel stellte auf die Unterschiede zu Aktien und Anleihen ab: Bitcoin vermittelt weder eine Unternehmensbeteiligung noch einen Anspruch gegen einen Schuldner. Wer ihn dennoch den Kapitaleinkünften zuordnen will, muss aus seiner Sicht die Abgrenzung zu Gold begründen. In der zweiten Fragerunde formulierte er:
„Wenn ich da einzelne Wirtschaftsgüter rausziehe, dann schulde ich eine Begründung dafür.“
Die bisherige Einordnung ist dabei keine gesetzesfreie Übergangslösung. Der Bundesfinanzhof hat den geltenden Tatbestand des § 23 EStG auf Kryptowerte angewandt. Dass es bisher keinen eigenen Tatbestand für Tauschkryptowerte gibt, bedeutet nicht, dass ihre Besteuerung ungeregelt wäre. Wer diese Rechtslage ändern will, trifft eine neue Belastungsentscheidung. Nach Dr. Heuels Auffassung muss diese Entscheidung sachlich überzeugen. Der bloße Verweis auf eine neue gesetzliche Regelung genügt dafür nicht.
Aus der SPD-Fraktion kam der Einwand, Kryptogewinne steigerten die Leistungsfähigkeit ebenso wie Kapitalerträge und müssten deshalb aus Gerechtigkeitsgründen gleich besteuert werden. Dr. Heuel hielt entgegen, dass der Gesetzgeber nicht jeden privaten Wertzuwachs gleich behandelt. Wer eine vermeintliche Gerechtigkeitslücke schließen will, muss deshalb auch die neuen Unterschiede erklären: gegenüber Gold, zwischen kurz- und langfristigen Anlegern und beim Vollzug über in- und ausländische Anbieter.
Gleicher Kunde, gleicher Gewinn, anderer Steuerabzug: Nachteile für inländische Anbieter
Auf die Frage von Dirk Brandes erläuterte Dr. Heuel eine praktische Schwäche des Entwurfs: Die deutsche Steuerpflicht hängt nicht davon ab, über welche Börse ein Anleger handelt. Der vorgesehene Kapitalertragsteuerabzug knüpft dagegen an die inländische Stelle an.
Ab 2028 sollen bestimmte inländische Kryptodienstleister, darunter entsprechend tätige Banken, sowie deutsche Zweigstellen oder Betriebsstätten ausländischer Anbieter Kapitalertragsteuer einbehalten. Voraussetzung ist, dass sie die im Entwurf genannten Dienstleistungen erbringen und Erträge auszahlen oder gutschreiben. Ein EU-Anbieter, der deutsche Kunden ausschließlich grenzüberschreitend und ohne eine solche deutsche Stelle bedient, wäre von dieser Abzugspflicht nicht erfasst. Das ergibt sich aus § 44 Abs. 1 Satz 4 Nr. 1a EStG-E.
Für den Anleger bedeutet das: Beim erfassten inländischen Anbieter wird die Steuer sofort einbehalten. Beim nicht erfassten ausländischen Anbieter muss er die steuerpflichtigen Gewinne selbst in Deutschland erklären. Ein Börsenwechsel stellt die Gewinne also nicht steuerfrei. Er verändert aber den Weg der Steuererhebung und kann einen erheblichen Liquiditätsvorteil verschaffen.
Die zusätzliche Abwicklungslast trägt die inländische Stelle. Sie muss Anschaffungsdaten verarbeiten, den Steuerabzug berechnen, Steuerbescheinigungen erstellen und Rückfragen der Kunden bearbeiten. Ein grenzüberschreitender Wettbewerber ohne deutsche Stelle hat diese zusätzlichen deutschen Abzugspflichten nicht. Genau darin liegt der von Dr. Heuel beanstandete Standortnachteil: Dieselbe Steuerpflicht führt zu unterschiedlichen Kosten und Abläufen beim Anbieter.
Wenn der Steuerabzug weit über der tatsächlich geschuldeten Steuer liegt
Besonders deutlich wird der Nachteil bei fehlenden Anschaffungsdaten. Die auszahlende Stelle soll zunächst auf verwertbare Angaben des Anlegers zurückgreifen. Können auch diese nicht zugrunde gelegt werden, unterstellt der Entwurf eine Anschaffung nach dem 31. Dezember 2026 und sieht einen Steuerabzug auf 50 Prozent des Verkaufserlöses vor. Die 50 Prozent sind die Bemessungsgrundlage, nicht der Steuersatz. Im geltenden Kapitalertragsteuerrecht beträgt die Ersatzbemessungsgrundlage in vergleichbaren Fällen 30 Prozent. Warum für Tauschkryptowerte eine höhere Quote gelten soll, ist eine der von Dr. Heuel aufgeworfenen Fragen.
Ein vereinfachtes Rechenbeispiel verdeutlicht die Wirkung: Wer für 40.000 Euro verkauft und Anschaffungskosten von 38.000 Euro hatte, erzielt 2.000 Euro Gewinn. Darauf entfallen bei 25 Prozent Steuer 500 Euro. Greift dagegen die Ersatzbemessung, werden 20.000 Euro zugrunde gelegt und 5.000 Euro einbehalten. Zuschläge, Freibeträge und weitere steuerliche Umstände bleiben in diesem Beispiel außer Betracht. Der vorläufige Abzug wäre damit zehnmal so hoch wie die Steuer auf den tatsächlichen Gewinn.
Auch bei einem tatsächlich geschützten Altbestand kann es zunächst zu einem Einbehalt kommen, wenn der frühere Anschaffungszeitpunkt im Abzugsverfahren nicht berücksichtigt werden kann. Der materielle Bestandsschutz entfällt dadurch nicht. Der Anleger muss die zu viel einbehaltene Steuer aber im Veranlagungsverfahren mit entsprechenden Nachweisen zurückfordern. Bis zur Korrektur fehlt ihm die Liquidität. Ein späterer Erstattungsanspruch beseitigt diesen zwischenzeitlichen Nachteil nicht.
Dr. Heuel warnte deshalb vor „Ausweichbewegungen zu ausländischen Anbietern, auch im EU-Ausland“. Seine Sorge betrifft nicht nur Anleger, sondern auch die inländische Wirtschaft: Wenn Kunden wegen des Einbehalts und des zusätzlichen Nachweisverfahrens wechseln, können Geschäft und Erträge zu ausländischen Plattformen abwandern. Ob und in welchem Umfang das geschieht, ist offen. Der Anreiz dazu entsteht aber gerade durch die unterschiedliche Ausgestaltung des Steuerabzugs. Diese Folge für den Wirtschaftsstandort Deutschland muss nach unserer Auffassung in die Abwägung einfließen. Dr. Heuel wies in der Anhörung zudem darauf hin, dass die Deutsche Kreditwirtschaft den Steuerabzug nach eigener Einschätzung nicht vor 2029 umsetzen könne.
Mehr Transparenz ist nicht die Abschaffung der Haltefrist
Dr. Heuel trennte in der Anhörung zwei Fragen: Wie werden bereits steuerpflichtige Gewinne zuverlässig erfasst, und welche Gewinne sollen künftig zusätzlich besteuert werden? Für einen besseren Vollzug bestehen neue Meldepflichten. Nach dem Kryptowerte-Steuertransparenzgesetz müssen die erfassten Anbieter erstmals Daten für 2026 melden, grundsätzlich bis zum 31. Juli 2027. DAC8 regelt den Informationsaustausch innerhalb der EU. CARF, der entsprechende Standard der OECD, erweitert den Austausch schrittweise auf weitere teilnehmende Staaten.
Die Meldepflichten erfassen also auch grenzüberschreitende Geschäfte, während der geplante deutsche Steuerabzug nur bei bestimmten inländischen Stellen ansetzt. Damit ist der Vollzug im Auslandsgeschäft nicht auf die freiwillige Erklärung ohne Kontrollmöglichkeit beschränkt. Dr. Heuels Forderung ist, die neuen Daten gezielt für die Durchsetzung der bereits bestehenden Steuerpflicht zu nutzen.
Melden und Einbehalten bleiben allerdings unterschiedliche Instrumente: Ein Quellenabzug kann die Zahlung sichern und damit mehr leisten als eine Meldung. Die offene Frage ist, ob dieser zusätzliche Nutzen die einseitigen Belastungen der erfassten Anbieter rechtfertigt. Und selbst ein besserer Vollzug beantwortet noch nicht, warum auch bisher steuerfreie Gewinne aus langfristig gehaltenen Neubeständen besteuert werden sollen. Steuerhinterziehung bekämpfen und die Steuerpflicht ausweiten sind zwei verschiedene Entscheidungen.
„Darüber reden wir heute nicht. Wir reden über die ehrlichen Steuerpflichtigen, die ihre Erträge angeben. Die werden jetzt steuerlich deutlich mehr belastet, und zwar vor allen Dingen auch der Langfristsparer“, sagte Dr. Heuel in der Anhörung.
Kritik an Prof. Georgs Milliardenrechnung: Wie aus privaten Hochrechnungen politische Fakten werden
Besonders scharf kritisierte Dr. Heuel den Weg, auf dem private Hochrechnungen zu scheinbar gesicherten politischen Fakten werden. Ein Softwareanbieter liefert die Ausgangszahlen. Professor Georg greift sie auf und leitet daraus Milliardenbeträge ab. Fraktionen übernehmen sie in die parlamentarische Debatte und in ihre Vorlagen. Dr. Heuels Einwand: Die Zahlen gewinnen dadurch an Autorität. Ihre Belastbarkeit ist damit noch nicht nachgewiesen.
Der Ausgangspunkt ist der österreichische Anbieter Blockpit, der Kryptosteuersoftware verkauft. Seine Studie beziffert die realisierten Kryptogewinne deutscher Anleger für 2024 hochgerechnet auf 47,3 Milliarden Euro. Prof. Co-Pierre Georg griff diese Zahl in seiner schriftlichen Stellungnahme für den Finanzausschuss auf. Er ordnete die Industrieschätzung als plausibel ein und leitete daraus ein entgangenes Steueraufkommen in mittlerer einstelliger Milliardenhöhe ab.
Die Übernahme in parlamentarische Vorlagen lässt sich konkret nachweisen: Der Antrag der Linken vom 7. Mai 2026, BT-Drs. 21/5824, nennt die 47,3 Milliarden Euro und beruft sich für das entgangene Steueraufkommen ausdrücklich auf Prof. Georgs Einschätzung der Blockpit-Zahlen. Damit stehen die Zahlen in einer Bundestagsdrucksache. Zu amtlich festgestellten Steuerdaten werden sie dadurch nicht.
Aus einer privaten Hochrechnung wird keine gesicherte Tatsache, nur weil ein Professor sie aufgreift und eine Bundestagsfraktion sie abdruckt. Mehrfache Bezugnahme auf dieselben Ausgangsdaten ist keine unabhängige Bestätigung. Genau gegen diese Verselbstständigung der Zahlen richtete sich Dr. Heuels Kritik im Ausschuss:
„[...] und die verselbstständigen sich dann in einigen Fraktionen. Die werden als Fakten gehandelt.“
Die entscheidende Frage: Wen bilden die Daten ab?
Dr. Heuels Einwand betrifft die Grundlage der Hochrechnung: Kunden einer Kryptosteuersoftware sind nicht automatisch ein repräsentativer Querschnitt aller Kryptoanleger. Wer häufig handelt oder komplexe Steuervorgänge abwickelt, hat eher Anlass, solche Software zu nutzen, als jemand, der wenige Käufe tätigt und anschließend jahrelang hält. Sind diese Gruppen unterschiedlich stark vertreten, muss eine Hochrechnung das nachvollziehbar berücksichtigen. Sonst wird aus dem Verhalten bestimmter Softwarekunden ein vermeintliches Bild aller Anleger.
„Ich würde die Zahlen gerne nachrechnen“, erklärte Dr. Heuel im Ausschuss.
Welche Anleger wurden erfasst, welche fehlen und wie wird der Unterschied ausgeglichen? Diese Fragen betreffen keine methodischen Nebensachen, sondern die Grundlage des behaupteten Milliardenaufkommens. Auch viele ausgewertete Transaktionen heilen eine mögliche Verzerrung bei der Auswahl der Nutzer nicht. Der Verweis auf einen Professor ersetzt den Nachweis der Repräsentativität ebenso wenig wie die Aufnahme der Zahlen in eine parlamentarische Vorlage.
Ein gewinnstarkes Jahr ist keine verlässliche Dauerprognose
Ein zweiter Einwand betraf das Bezugsjahr 2024, dessen starke Kursentwicklung Dr. Heuel ausdrücklich hervorhob. Aus den Gewinnen eines solchen Jahres folgt kein verlässliches jährliches Steueraufkommen. Eine Prognose muss erklären, was in schwächeren Marktphasen geschieht und wie Verluste und veränderte Verkaufsentscheidungen das Ergebnis beeinflussen.
Prof. Georg nennt in seiner veröffentlichten Modellrechnung je nach Reformmodell bis zu 11,4 Milliarden Euro für 2024. Dabei berücksichtigt er nach eigener Darstellung bereits Annahmen zu einem Investitionsrückgang und zur Steuer-Compliance. Der Einwand lautet deshalb nicht, dass er überhaupt keine Annahmen getroffen hätte. Er lautet: Wie tragfähig sind diese Annahmen und die zugrunde liegende Hochrechnung? Ein Modell liefert unter seinen Voraussetzungen ein Ergebnis. Ob diese Voraussetzungen die Wirklichkeit hinreichend abbilden, ist die entscheidende Prüfung.
Auch die BMF-Prognose muss getrennt betrachtet werden: Der in der Anhörung besprochene Entwurf erwartet 160 Millionen Euro im Kassenjahr 2028 und 350 Millionen Euro im Kassenjahr 2031. Dr. Heuel hielt in der Anhörung fest, dass zwischen diesen Werten und den genannten Milliardenbeträgen ungefähr der Faktor 70 liegt. Diese künftigen Kassenwirkungen mit Altbestandsschutz sind nicht unmittelbar mit Prof. Georgs Modellrechnung für 2024 vergleichbar. Die Differenz allein beweist keinen Rechenfehler. Sie erlaubt aber auch nicht, die Milliardenbeträge als gesicherten Ertrag des BMF-Entwurfs auszugeben.
„Wenn das ein Patient wäre, würde man den erstmal [...] ins MRT schicken, bevor wir über eine Therapie reden“, sagte Dr. Heuel in der Anhörung.
Die Forderung dahinter ist klar: Erst die Datengrundlage überprüfen, dann über eine dauerhafte Steueränderung entscheiden. Ausgangsdaten, Hochrechnung und Annahmen müssen unabhängig nachprüfbar sein. Die politische Wiederholung eines Milliardenbetrags ist kein Ersatz dafür.
Bei den Einnahmen stehen Zahlen, bei den Vollzugskosten noch ein Platzhalter
Die Kritik an der Datengrundlage richtete sich auch an das BMF. Heiko Hain fragte in der zweiten Runde ausdrücklich nach Verlustverrechnung und Ausweichbewegungen. Das Ministerium verwies auf die laufenden Beratungen. Eine nachvollziehbare Berechnung legte es in der Anhörung dazu nicht vor. Wie diese Faktoren in die Prognose eingehen und welche Entlastungen der niedrigere Tarif für private Kurzfristhändler auslöst, bleibt deshalb offen, ist für die Bewertung der Mehreinnahmen aber wesentlich.
Den für 2031 erwarteten 350 Millionen Euro stehen im besprochenen Entwurf außerdem noch keine bezifferten Umstellungs- und Vollzugskosten gegenüber. Beim Erfüllungsaufwand steht lediglich „folgt“. Dr. Heuel betonte, dass sich die Reform nicht allein an der Einnahmenseite beurteilen lässt. Die Einkommensteuer wird von den Landesfinanzbehörden im Bundesauftrag verwaltet. Dort fallen insbesondere die Umstellung der IT, Schulungen sowie die Bearbeitung von Nachweisen und Erstattungen an. Hinzu kommen die Abrechnungs- und Bescheinigungspflichten der verpflichteten Banken und Kryptodienstleister sowie zusätzlicher Beratungsaufwand der Anleger.
Dass dieser Aufwand entsteht, beweist noch nicht, dass die Reform unwirtschaftlich wäre. Es fehlt aber die vollständige Rechnung, die Mehreinnahmen, zusätzliche Kosten und mögliche Einsparungen gegenüberstellt. Aus unserer Sicht muss sie vor einer Entscheidung über den Systemwechsel vorliegen. Ob sich die Reform rechnet, sollte der Gesetzgeber klären, bevor er sie beschließt, nicht erst bei ihrer Umsetzung.
Wer gewinnt und wer verliert?
Die Reform wäre keine gleichmäßige Mehrbelastung aller Anleger. Entlastet werden private Kurzfristhändler mit hohem persönlichem Einkommensteuersatz: Statt des persönlichen Tarifs würde für ihre steuerpflichtigen Gewinne der besondere Steuersatz von 25 Prozent gelten. Wer ab 2027 kauft und erst nach zehn Jahren mit Gewinn verkauft, verliert dagegen die bisherige Steuerfreiheit. Zugespitzt: Wer zehn Minuten hält, kann Steuern sparen. Wer zehn Jahre hält, wird mit den Gewinnen aus seinen neuen Käufen erstmals belastet.
Dr. Heuel verwies ausdrücklich auf die ab 2027 gezahlten Sparraten. Auch wer schon seit Jahren einen Sparplan bedient, würde mit den daraus neu angeschafften Beständen unter die Neuregelung fallen. Bestandsschutz für bisherige Käufe schützt nicht den weiteren Vermögensaufbau. Die Reform wird mit der spekulativen Nutzung von Kryptowerten begründet, kann aber kurzfristigen Handel entlasten und langfristiges Sparen verteuern. Dr. Heuel sagte deshalb: „Das müssen Sie dann nebenbei erklären, warum das mehr Gerechtigkeit schafft.“
„Das Steuerrecht moralisiert nicht“: Missbrauch und Besteuerung trennen
Isabelle Vandre (Die Linke) stellte die Begünstigung von Meme-Coins und Privacy-Coins durch die Haltefrist der Besteuerung etwa einer tokenisierten KfW-Anleihe gegenüber. Dabei verwies sie auch auf eine mögliche Nutzung für illegale Zwecke. Dr. Heuel wandte sich dagegen, aus solchen Missbrauchsrisiken die steuerliche Einordnung abzuleiten.
„Das Steuerrecht moralisiert nicht“, sagte er. Sein Punkt: Die mögliche kriminelle Verwendung eines Vermögenswerts ersetzt keine Begründung für seine steuerliche Behandlung. Missbrauch muss straf- und aufsichtsrechtlich bekämpft werden. Das bedeutet nicht, dass illegale Einkünfte steuerfrei wären: § 40 AO lässt die Steuerpflicht trotz gesetzes- oder sittenwidrigen Verhaltens bestehen. Ergänzend verwies Dr. Heuel auf den Crypto Crime Report von Chainalysis, nach dem der illegale Anteil am gesamten Kryptovolumen 2025 unter einem Prozent lag.
Austausch im Anschluss an die Anhörung
Nach der Anhörung nutzten Abgeordnete verschiedener Fraktionen die Gelegenheit, sich mit Dr. Heuel weiter auszutauschen, insbesondere zur Datengrundlage der Einnahmeprognosen. Wir freuen uns, dass unsere Argumente auf so großes Interesse gestoßen sind.
Dr. Heuels Bilanz unmittelbar nach der Sitzung: „Ich glaube, es ist uns beiden gut gelungen, unser Anliegen zur Erhaltung der Haltefrist den Politikern hier ein Stück weiter näherzubringen. Es war schade, dass sehr viele Fragen dann einfach nicht an uns gerichtet wurden. Ich hätte gerne noch ein paar Fragen mehr beantwortet.“
Wie geht es weiter?
In der Anhörung am 12. Oktober 2026 erklärte das BMF, der Vorschlag befinde sich in der Ressortabstimmung. Der Petitionsausschuss traf in dieser Sitzung noch keine abschließende Entscheidung über die Petition. Über die Petition entscheidet später der Bundestag auf Empfehlung des Ausschusses. Einen Termin dafür gibt es noch nicht. Das Anliegen bleibt der Erhalt der Jahresfrist.
LHP wird das weitere Verfahren fachlich begleiten. Entscheidend bleibt, dass der Gesetzgeber die Einordnung, die Verteilungswirkungen und die praktische Umsetzung nachvollziehbar begründet. Die rechtlichen Einzelheiten des Entwurfs erläutern wir in unserem Fachbeitrag zur Kryptosteuer-Reform.
Danke
Unser Dank gilt Nicole Nowak für ihre Initiative und dafür, dass Dr. Heuel sie im Ausschuss fachlich begleiten durfte. Mehr als 44.000 Menschen haben die Petition mitgezeichnet. Nicole hat deutlich gemacht, was diese Menschen bewegt, in der Sprache der Betroffenen und nicht im Juristendeutsch.
Wir danken unserem Mitarbeiter Elias Tück, der den Weg geebnet und die Begleitung möglich gemacht hat, sowie Peter Rochel, der dafür seinen Platz freigemacht hat. Unser besonderer Dank gilt Roman Reher, René und dem gesamten Blocktrainer-Team für ihr Vertrauen sowie dem Bitcoin Bundesverband, der die Petition von Anfang an mitgetragen hat.
Das Verfahren geht weiter. Wir bleiben dran.